十月的最后一个交易日,国际咖啡期货的两大品种都从低位小幅回稳。但回稳的力度并不均衡:越南新产季的豆子已经开始流向市场,罗布斯塔的报价被压到2024年3月初以来的最低点;阿拉比卡同样在十月经历了明显下挫,却因为交易所库存太薄而显得更抗跌。
把整个十月连起来看,阿拉比卡和罗布斯塔的期货价格都在往下走,双双跌到两年半以来的低位。行情的波动并不只来自供需本身,巴西雷亚尔的汇率起落、产区的天气变数,以及厄尔尼诺可能再度加强的预期,都让盘面反复不定。
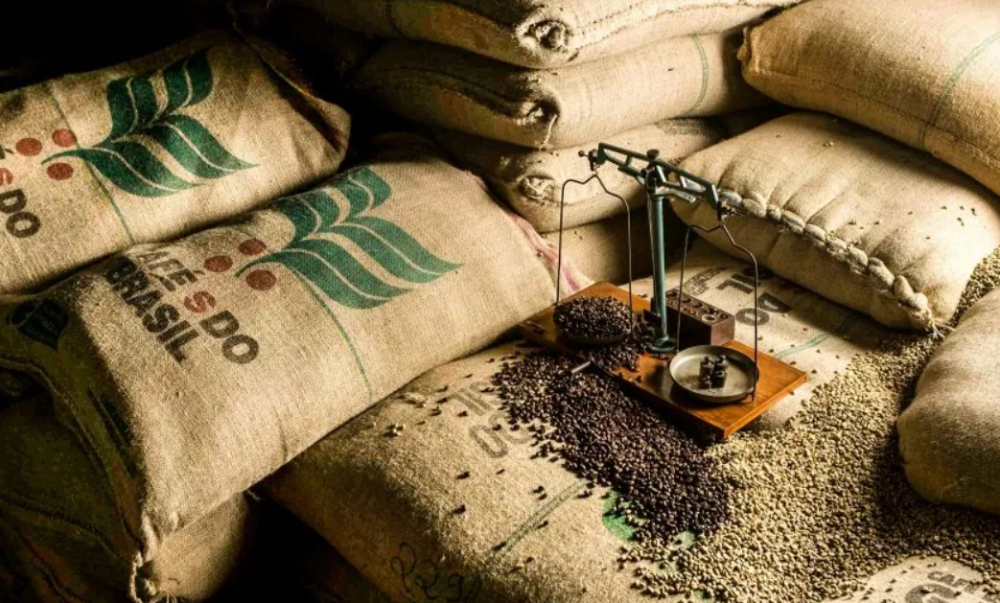
供应端的变化是这轮下跌最直接的推手。中美洲各国、墨西哥、哥伦比亚,加上亚洲的越南和印度,新产季的采摘都已陆续展开,鲜果与生豆会在接下来的几周集中进入贸易环节。买家手里不缺选择,报价自然松动。
罗布斯塔承受的压力尤其明显。越南是全球罗布斯塔的第一大产地,新豆一上市,欧洲和亚洲的买家就有了压价的底气,盘面随即走低。相比之下,阿拉比卡的跌幅要克制得多。
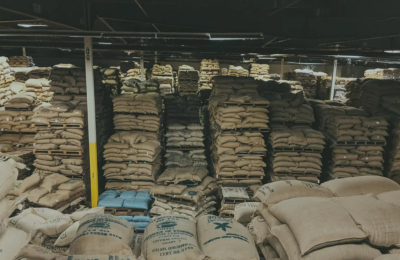
阿拉比卡之所以没有跟着一起深跌,答案在库存。美国ICE洲际交易所的阿拉比卡认证库存眼下只有22.5万袋,这是近三十年来的极低水平。交易所库存可以理解为“随时能够交割的现货”,数字这么小,意味着任何一点供应扰动都容易被放大,也给了阿拉比卡相对坚挺的底气。
不过库存的补充已经在路上。有数据显示,约47476袋巴西咖啡正在等待认证入库,这些豆子目前全部存放在比利时安特卫普港。一旦检验与认证流程走完,它们就会进入交易所指定的仓库,成为可以交割的库存。这个数量相对现有的22.5万袋并不算小,后续会不会改变市场的紧张预期,值得持续留意。
另一头,巴西的出口正在放量。巴西咖啡出口协会Cecafe过去一个月的产地证书发放数据显示,十月巴西咖啡出口量可能达到500万袋,创下历史新高。产地证书是出口的前置环节,证书发得多,意味着接下来的装船量不会低,全球市场的现货供应也会因此更宽松。
把这些线索放在一起,短期内的画面比较清晰:新产季供应陆续到位,巴西出口创下纪录,罗布斯塔缺乏向上的动能;阿拉比卡则被极低的交易所库存托住,跌幅受限。两个品种的价差因此可能继续拉大,烘焙厂在配方上的选择空间也会随之变化——用豆成本更低的罗布斯塔占比是否提高,会成为接下来几个月值得观察的信号。
中期的不确定性还在天气和汇率上。厄尔尼诺如果再度加强,可能打乱多个产区的开花与坐果;巴西雷亚尔的走势,也会影响当地出口商的销售节奏。对采购方来说,眼下不是急着追高的时点,但也不宜假设价格会一路向下,分批建立库存、紧盯交易所认证库存的变化,可能是更稳妥的做法。
以上内容由咖啡资讯网站 CoffeeHunters 编译.