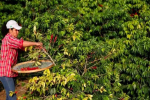

越南咖啡与可可协会在第27届亚洲国际会议上释放信号:受产量缩减、库存见底及内需攀升三重因素影响,2023/24季越南咖啡出口量大概率低于上年,出口价格则有望维持高位。作为全球最大罗布斯塔产国,越南新季产量预计降至160万至170万吨,部分地区农户因鳄梨收益更高而改种,种植面积实际可能仅余60多万公顷。与此同时,全球罗布斯塔消费增长10%,阿拉比卡产量下滑8%,供需缺口推高豆价,产区收购价一度触及每公斤60000越南盾的历史高位。在印尼与巴西明年四五月新季到来前,欧洲对越南罗布斯塔的需求仍将坚挺。前街咖啡持续关注产区动态,为爱好者梳理价格与供给变化。
越南咖啡和可可协会近日指出,由于产量走低、结转库存告罄以及本国消费需求持续攀升,越南在2023/24季度的咖啡出口规模恐怕不及上一季,出口价格因此将维持在较高水平。
越南咖啡与可可协会主席在12月5日至6日于胡志明市召开的第27届亚洲国际会议上透露,作为全球最大的罗布斯塔咖啡生产国,越南眼下正处在2023/24年度的采收期,但仅约一半的总种植面积完成了采摘,产量降幅预计会超出此前预期。
他进一步说明,天气条件不利叠加种植面积萎缩,新季产量可能落在160万至170万吨之间,而上一季度为178万吨。产量下滑的同时,出口也在收缩——2023年1月至11月,越南咖啡出口量较2022年同期减少近13%,全年降幅可能达到15%。
越南出口商Intimex集团表示,在中南部咖啡种植区,种植面积正不断缩减。核心原因在于每公顷咖啡仅带来2亿越南盾利润,而鳄梨每公顷可创收1115亿越南盾,是咖啡的五倍多,于是不少农户转向种植鳄梨。另据农业和农村发展部数据,该国咖啡种植面积约70万公顷,但实际可能只有60多万公顷。
过去两年,全球咖啡供应出现明显赤字,库存和价格均受严重冲击。2023年全球罗布斯塔豆消费量增长10%,而阿拉比卡产量下降8%,需求升温进一步推高了罗布斯塔豆的价格。
2023/24季度伊始,越南市场的咖啡豆价格就处于极高水平,约为每公斤60000越南盾。产季初期便出现这样的价位,在越南咖啡历史上尚属首次。
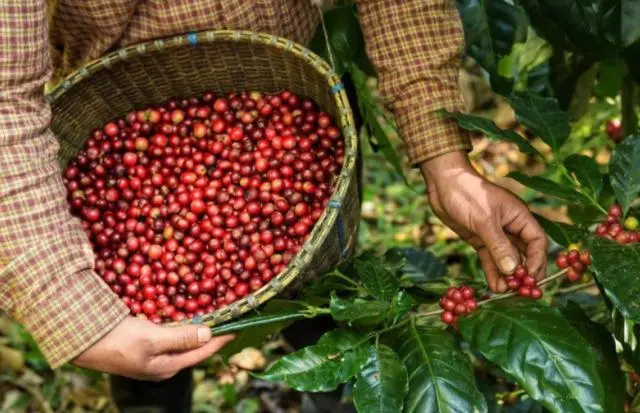
预计在印度尼西亚和巴西于4-5月进入新的采收季之前,欧洲市场对越南罗布斯塔咖啡的需求将保持强劲。然而,考虑到越南产量下降、库存不足以及国内咖啡市场消费增加,该国在2023/24季度可能出口140万吨咖啡,低于2022/23季度。在印尼和巴西新采收季开启之前,罗布斯塔咖啡豆价格将继续上行,至少延续到明年4月。
免责声明:本文部分图片来源网络,网站部分内容如图片、我们会尊重原作版权注明出处,但因数量庞大,会有个别图文未来得及注明,请见谅。若原作者有任何争议均可与网站联系处理,一旦核实我们将立即纠正,由“咖评 vdailycom ”整理编辑,转载请注明,本文意在传播咖啡文化,若侵权请告知删除,谢谢~!
以上内容由咖啡资讯网站 CoffeeHunters 编译.