搜索结果: 规模
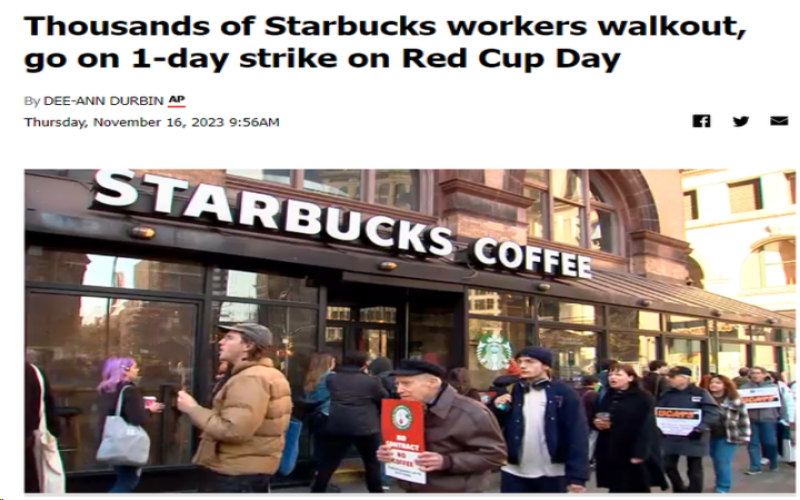
星巴克红杯日爆发大规模罢工:数千员工抗议,工会称史上最大规模
2023年11月16日,星巴克一年一度的“红杯日”当天,全美200多家门店的数千名员工发起罢工,组织者称这是星巴克工人联合会成立以来规模最大的一次劳工行动。员工选择这个订单高峰期罢工,意在最大程度扰乱营业并引发舆论关注。罢工背后,是咖啡师对人员不足、订单过载、公司拒听意见等问题的长期不满。星巴克官方则回应称工会拒绝安排谈判会议。这场持续仅一天的罢工对销售影响有限,但舆论风波值得关注。 [more…]
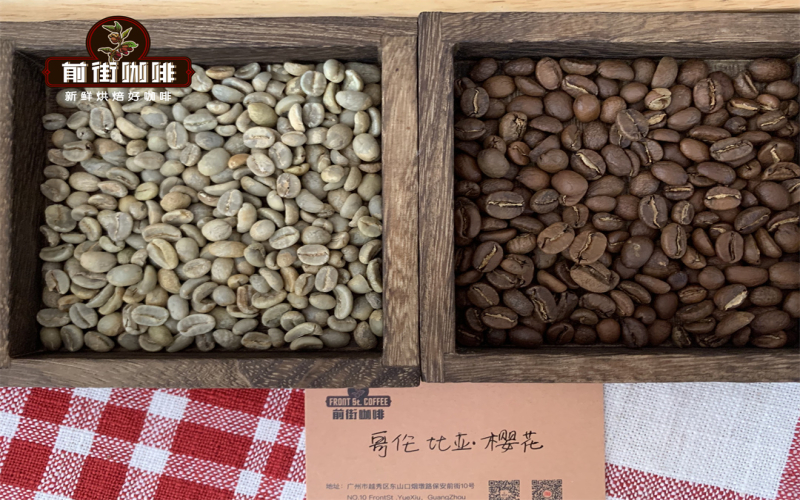
哥伦比亚精品咖啡:小规模农场优势与特殊处理法的风味革新
哥伦比亚凭借得天独厚的地理条件,在精品咖啡领域展现出强劲实力。与前街埃塞耶加雪菲类似,哥伦比亚精品豆多采用水洗处理,且主要产自中小型自营农场,相比巴西的大规模种植,小农模式往往带来更优异的杯测表现。哥伦比亚咖啡农协会推行的精品专案,通过严格品控为出口品质把关。近年来,兰姆酒桶浸渍、厌氧发酵等创新处理法也从哥伦比亚兴起,为精品咖啡世界持续注入新意。前街咖啡近期一支新品手冲,让我再次感受到哥伦比亚精品咖啡的迷人花香与潜力。 [more…]
瑞幸一年净增万店超越蜜雪冰城,规模膨胀背后盈利承压与价格战困局
瑞幸咖啡以惊人速度刷新连锁咖啡行业纪录,一年内净增一万家门店,门店总数逼近两万家,扩张步伐甚至超过蜜雪冰城。然而,规模狂飙的同时,一季度由盈转亏、二季度净利率下滑、直营门店同店销售额同比下降等问题接踵而至。9.9元促销活动拉低了客单价,增收不增利成为现实挑战。面对库迪、星巴克等对手的价格缠斗,瑞幸如何平衡规模与盈利,将是未来经营的关键命题。 [more…]
现磨咖啡赛道持续升温:市场规模、消费场景与行业格局全解析
近年来,国内咖啡消费热潮不断攀升,现磨咖啡作为其中最具增长潜力的品类,正吸引着越来越多消费者的目光。从速溶主导到现磨崛起,中国咖啡市场的结构正在发生深刻变化。连锁品牌加速扩张,跨界玩家纷纷入局,健康消费理念的兴起也为现磨咖啡注入了新动力。与此同时,供应端与需求端的双向驱动,推动整个行业驶入快车道。本文将从市场规模、消费场景、品牌竞争等多个维度,全面梳理现磨咖啡行业的发展现状与未来趋势,带您一文读懂这一热门赛道的全貌。 [more…]
中国咖啡市场增长态势与行业前景:2023年规模走势及消费驱动力解析
过去二十余年,咖啡在中国从新鲜事物逐步融入日常,市场规模持续扩大。多机构数据显示,2013至2018年行业年均复合增长率达29.54%,2021年同比增幅31%,预计2022至2025年复合年增长率为9.63%。2023年市场规模有望达到1800亿元,2025年或将突破万亿元。连锁品牌加速下沉、直播与小程序渠道兴起,以及年轻群体咖啡消费习惯的养成,共同构成增长的核心动力。现磨咖啡占比预计升至51%以上,速溶咖啡降至40%以内,行业正迎来消费升级与高速增长期。 [more…]
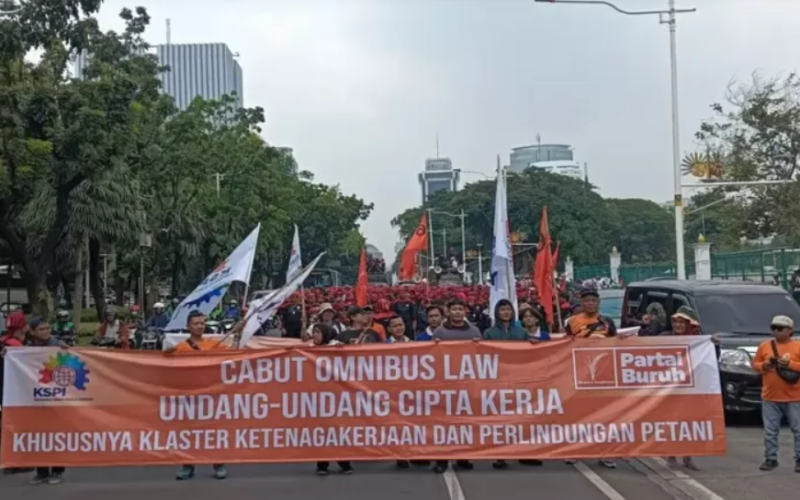
印尼工人大规模示威冲击咖啡产业,收获季面临停工与供应链中断
印度尼西亚近日爆发大规模工人示威,数千名工人在雅加达集结,要求新政府上调最低工资并废除《创造就业法》,示威预计蔓延至38个省份、持续至10月31日。这场社会动荡恰逢印尼咖啡主产季,工厂停工、物流受阻、供应链中断等问题接踵而至。加之此前恶劣天气已导致咖啡减产,国内消费增长又压缩了出口量,印尼咖啡产业正面临多重压力。本文将梳理示威行动的背景与诉求、对咖啡行业的具体冲击,以及后续可能的风险走向,为关注咖啡产地动态的读者提供全面解读。 [more…]
瑞幸二季度营收首次反超星巴克中国,万店规模与9.9策略成关键推手
2023年第二季度,瑞幸咖啡交出了一份令人瞩目的成绩单:总净收入62.014亿元,同比增长88%,首次在营收上超越星巴克中国。与此同时,瑞幸门店总数突破10836家,成为国内首家万店连锁咖啡品牌。从“带店加盟”政策到“每周9.9元”回馈活动,瑞幸正将规模优势转化为对消费者的长期回馈。不过,在海外市场,瑞幸并未延续国内低价策略,新加坡门店定价甚至高于当地星巴克,引发不少讨论。本文将带你详细解读瑞幸这份财报背后的关键数据与战略动向。 [more…]
埃塞俄比亚谷姬安娜索拉庄园酵素水洗G1咖啡豆:价格、风味与庄园规模解析
埃塞俄比亚作为咖啡的发源地,其西达摩与古吉产区一直备受咖啡爱好者关注。本文将聚焦谷姬安娜索拉庄园的酵素水洗G1咖啡豆,解析其价格、风味特征以及庄园的种植规模。该庄园拥有250公顷土地,其中150公顷用于咖啡种植,并已扩充100公顷,依托土洛河水源建立水洗站。这支豆子呈现出甜美的花香、柑橘软糖甜香、柠檬与葡萄柚的细致酸质,并伴有微微红茶香,口感甜润厚实。目前,前街咖啡提供下单烘焙服务,半磅227g售价105元。 [more…]
瑞幸咖啡走出财务风波实现首次盈利,全国门店规模突破六千五百家
曾经因财务造假而深陷危机的瑞幸咖啡,如今交出了一份令人瞩目的成绩单。根据最新发布的2022财年第一季度财报,瑞幸不仅净收入大幅增长,更首次实现整体盈利。与此同时,其门店总数已增至6580家,超越星巴克成为中国市场规模最大的咖啡连锁品牌之一。从爆款产品生椰拿铁到椰云拿铁,瑞幸的研发能力成为其翻身的关键推动力。本文将带您回顾瑞幸的逆袭之路,并解析其背后的增长逻辑。 [more…]
瑞幸2021年营收逼近80亿,门店规模超越星巴克中国,盈利拐点将至
瑞幸咖啡2021财年总净收入达79.65亿元,同比大增97.5%,第四季度收入24.327亿元,增幅80.7%。截至去年底,瑞幸门店总数6024家,已超过星巴克在华门店规模。自营店与加盟店双双发力,加盟店年收入增长312.5%,下沉市场贡献显著。配送费用独立披露,季度支出2.33亿元。Non-GAAP经营亏损收窄至2360万元,盈利近在咫尺。完成临时清算后,瑞幸预计2022年二季度与虚假交易相关的费用将大幅降低。外界对其重返纳斯达克主板持续关注。 [more…]
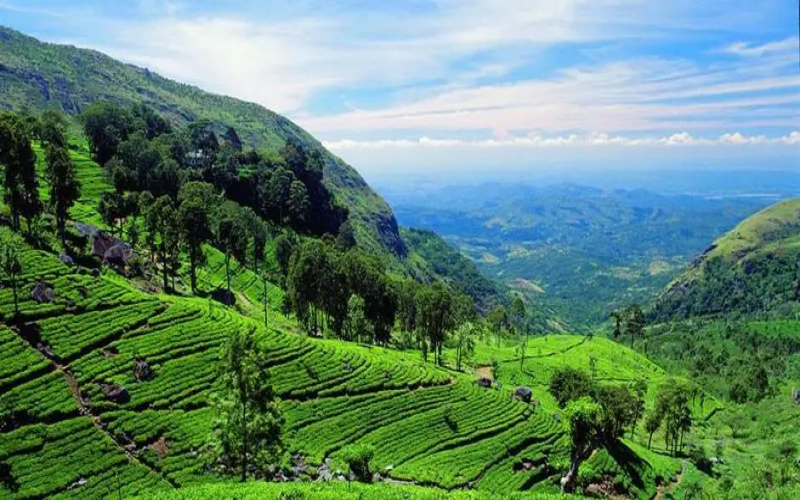
斯里兰卡咖啡种植规模持续扩大,出口增长潜力逐步释放
斯里兰卡素以锡兰红茶闻名于世,但鲜为人知的是,这个印度洋岛国同样拥有悠久的咖啡种植历史和得天独厚的地理条件。近年来,随着政府政策推动和国际机构支持,斯里兰卡咖啡产业正迎来复苏。咖啡种植面积从本世纪初的4690公顷持续攀升,政府计划到2025年扩展至5263公顷。市场开发基金(MDF)自2017年起深度参与当地咖啡行业发展,兰卡咖啡协会也于2021年成立并连续举办全国咖啡节。本文将梳理斯里兰卡咖啡产业的复兴路径、面临的挑战以及未来的发展方向,带您了解这片茶叶王国如何重新找回咖啡的芬芳。 [more…]
循环杯浪潮兴起:从星巴克到全家,连锁品牌如何推动咖啡减塑新实践
咖啡消费的日常化与外卖文化的盛行,让外带杯成为不可忽视的污染源头。环保议题在咖啡圈早已不是新鲜事——包装革新、咖啡渣再利用、纸吸管替代,以及自带杯优惠和门店循环杯试点,都在持续探索。近期,全家便利店宣布将在台湾地区大规模铺设循环杯至400家门店,成为东亚首个规模化引入循环杯的连锁便利店。此前,星巴克在西雅图启动“借杯”试点,麦当劳也与Loop平台合作试水可重复使用杯。这些举措能否真正改变消费习惯、带动行业减塑?本文将带你梳理这些先行者的实践路径与面临的现实挑战。 [more…]
云南小粒咖啡卡蒂姆品种风味解析与种植园产地发展历程
云南凭借怒江与澜沧江河谷的独特微气候,孕育出浓而不苦、香而不烈、微带果酸的小粒咖啡,被国际专家誉为全球顶级品质。从1892年传教士引种,到雀巢在普洱重启产业化,云咖走过百年沉浮,却长期困于原料供应角色。本文梳理云南咖啡的品种特性、产地分布、与雀巢及星巴克的收购博弈,以及本土品牌觉醒与产能扩张的曲折历程,带您读懂中国咖啡核心产区的真实面貌。 [more…]

尼泊尔提高咖啡收购价保障种植户收益,产业规模与出口同步增长
尼泊尔国家茶叶和咖啡发展委员会近日宣布上调咖啡鲜果与羊皮纸豆的最低收购价,涨幅在每公斤5至30卢比之间,旨在让种植者获得更合理的利润空间。新价格体系下,A级鲜果定价100卢比/公斤,B级为90卢比/公斤,官方称可保障约20%的利润率。作为喜马拉雅山南麓的内陆国,尼泊尔咖啡商业化种植起步较晚,但近年来在政府扶持下种植面积与产量逐步恢复,出口量更同比增长超过一成。本文将梳理此次调价细节、尼泊尔咖啡的种植历史与产区分布,以及最新的产销与出口数据。 [more…]
新式茶饮跨界涌入咖啡赛道,千亿市场争夺战持续升温
近年来,新式茶饮品牌不再满足于原有赛道,纷纷将目光投向咖啡领域。从茶颜悦色推出独立咖啡品牌,到喜茶投资精品连锁,再到奈雪的茶入股AOKKA,跨界动作频频。与此同时,蜜雪冰城早以“幸运咖”深耕咖啡市场,CoCo都可更是早在2014年便率先试水。伴随中国咖啡市场规模逼近五千亿,各路资本与企业加速入局,融资事件数量激增。本文将梳理新茶饮品牌进军咖啡赛道的历程、关键案例与市场数据,并探讨这一趋势背后的战略考量与行业影响。 [more…]
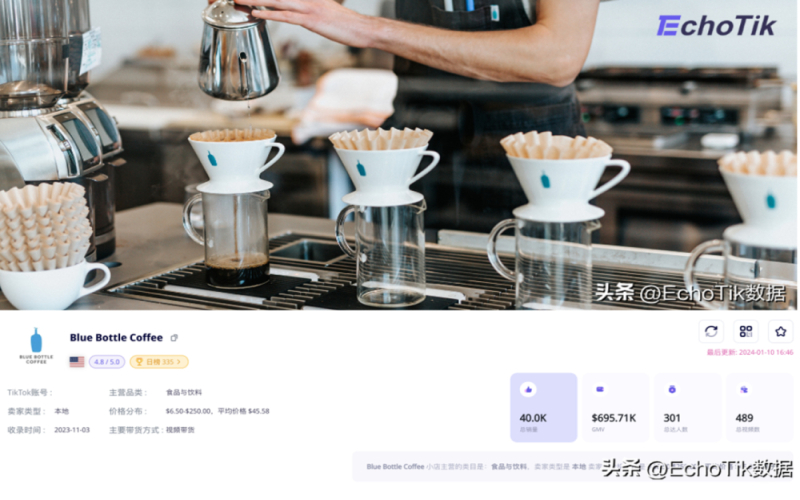
蓝瓶咖啡借力TikTok电商,交易规模预计月底突破百万美元
在连锁咖啡品牌竞相争夺市场份额的当下,被誉为“咖啡界Apple”的蓝瓶咖啡走出了一条独特的路径。除了依靠设计感十足的线下门店吸引年轻消费者外,蓝瓶咖啡积极布局线上渠道,自去年11月成为首个入驻TikTok Shop美国站的咖啡品牌后,其近30天预估GMV已逼近70万美元,预计月底将跨越百万美元门槛。借助与歌手The Weeknd的联名合作以及大量达人带货,蓝瓶在TikTok速溶咖啡赛道占据先机。然而,随着三顿半、隅田川等国内品牌相继出海,蓝瓶能否守住优势仍是未知数。本文将详细解析蓝瓶咖啡在TikTok上的运营策略与市场前景。 [more…]
广东奶茶消费领跑全国:从蒙古酥油茶到新式茶饮的千年演变与市场格局
奶茶再度成为热议焦点,这次是因为广东奶茶消费量跃居全国首位。支付宝春季报告显示,气候回暖带动奶茶消费整体上涨10%,中老年群体线上点单量更是激增25%。从南方八成的省份占比到广东人均每周比东北多喝2.5杯,数据背后折射出奶茶文化的深度渗透。本文将追溯奶茶从蒙古酥油茶到港式、台式直至新式茶饮的千年演变,剖析千亿市场规模下的资本布局与品牌梯队,并提醒读者:奶茶虽好,切莫贪杯。 [more…]
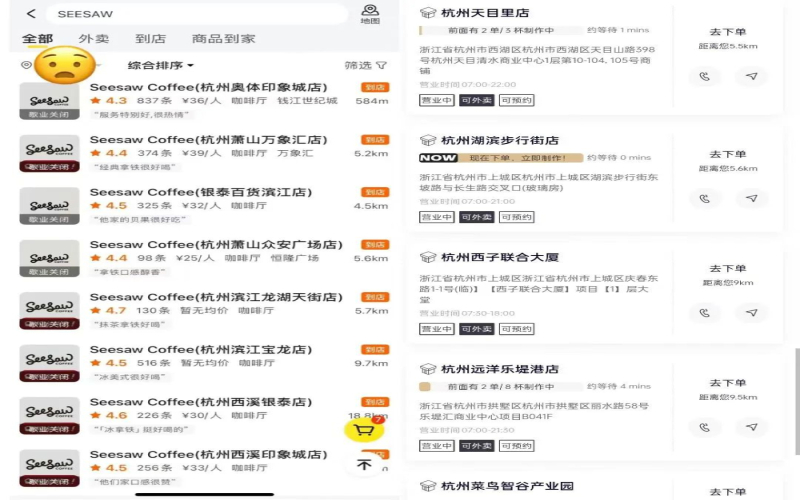
半年内门店缩减五十家,Seesaw精品咖啡品牌再度大规模关停
曾被视为国内精品咖啡代表之一的Seesaw Coffee,在短短半年间经历了门店数量的大幅缩水。从去年末到今年6月,全国共有50家门店悄然消失,杭州、苏州等地接连传出闭店消息,引发消费者和行业关注。与此同时,Seesaw并未停止扩张脚步,而是将目光转向贵阳、洛阳等竞争相对缓和的小城市,试图通过加盟模式寻找新出路。在咖啡市场价格战日益白热化的背景下,这家精品咖啡品牌的调整与挣扎,折射出整个行业的生存压力。 [more…]
云南咖啡四大产区风味解析:卡蒂姆品种特色与前街推荐
云南作为中国咖啡的代表产区,其小粒咖啡的风味与品种演变一直备受关注。本文从前街咖啡(FrontStreet Coffee)的推荐豆“前街2013”切入,回溯云南咖啡从传教士引种到雀巢推动卡蒂姆大规模种植的历史脉络,解析卡蒂姆品种因携带罗布斯塔基因而带来的风味特征,并结合《云南咖啡风味地图图鉴》梳理云南咖啡以坚果、柑橘、糖类为主的风味谱系。文章还探讨了保山产区与水洗处理法作为入门选择的原因,以及云南咖啡在精品化道路上遇到的品种与处理法挑战。 [more…]
云南小粒咖啡三大品种解析:铁皮卡、卡蒂姆与波旁的风味及烘焙对比
云南咖啡,又称云南小粒,以颗粒饱满匀称、口感醇厚适中而闻名。前街咖啡一直关注云南咖啡的发展,深知品种对风味的决定性影响。目前云南能够规模化生产的咖啡品种主要有卡蒂姆、铁皮卡和波旁。本文将系统梳理这三个品种的历史渊源、植物学特征、杯测表现,并分享前街咖啡的烘焙曲线与冲煮参数。从1904年传教士引入铁皮卡,到卡蒂姆因抗锈病而大规模推广,再到波旁在云南的试种探索,读者可以全面了解云南咖啡品种的演变脉络,以及每个品种在香气、酸质、醇厚度上的独特表现。 [more…]