搜索结果: 营业利润
瑞幸二季度营收猛增72%,门店数压制星巴克,主业重回正轨
瑞幸咖啡2022年第二季度财报延续了上一季度的强劲势头,总净收入同比增长超过七成,营业利润成功扭亏为盈,门店规模进一步扩大,与星巴克在华表现形成鲜明反差。在疫情冲击餐饮行业的大背景下,瑞幸不仅缩小了与星巴克的收入差距,还宣布了高层人事调整,市场对其转板前景亦颇为关注。本文将详细拆解瑞幸这份亮眼财报背后的关键数据、门店扩张速度、收入结构变化以及未来面临的竞争格局。 [more…]
瑞幸咖啡三季度营收首破百亿:门店破两万家,产品创新驱动增长
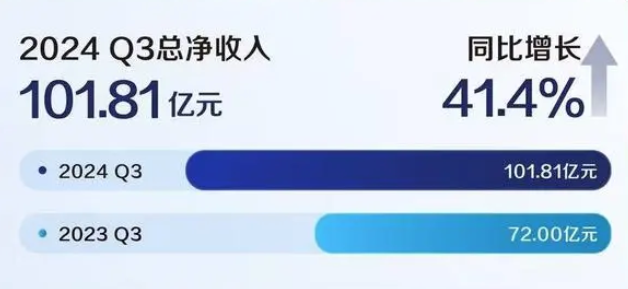
2024年10月30日,瑞幸咖啡发布第三季度财报,单季总净收入达101.81亿元,同比增长41.4%,首次实现单季营收破百亿的历史性突破。营收增长的同时,营业利润和净利润也表现稳健。门店规模持续扩大至21343家,稳居中国咖啡行业首位,自营与联营门店收入均实现双位数增长。背后支撑的是成熟的供应链体系和持续不断的产品创新。本文将从财报数据、门店扩张、运营模式及产品策略等方面,解析瑞幸咖啡单季百亿成绩的成因,并关注其未来增长潜力。 [more…]
澳洲咖啡店利润真相:单杯仅赚四毛,想拿平均工资需日出700杯
咖啡创业看似浪漫,实则暗藏残酷的经济账。一位澳洲咖啡馆主为网友算了一笔细账:一杯4.8澳元的外带咖啡,扣除消费税、原料、人工、房租、水电保险等成本后,最终利润仅剩40澳分。若想靠卖咖啡挣到当地平均工资,每天至少要卖出700杯,且未计个人收入税。本文通过这位店主的真实拆解,揭示咖啡店经营中那些容易被忽视的成本项,同时折射出当下小生意者普遍面临的困境——忙得昏天黑地,赚的却可能不如员工多。对于怀揣开店梦想的咖啡爱好者,这是一份值得细读的现实参考。 [more…]
一杯咖啡原料成本不足5元,为何咖啡店短期回本仍是难题?
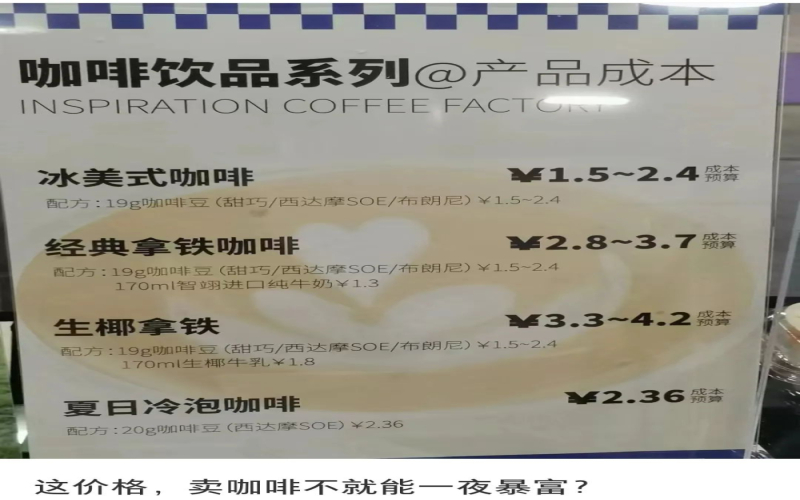
一杯冰美式的原料成本可能只要1.5元,生椰拿铁也不过4.2元,按照20元左右的售价计算,利润空间似乎相当可观。然而现实中的咖啡店主却普遍表示,开咖啡店远没有这么简单。独立店受制于采购规模,难以拿到行业地板价;连锁店则要面对加盟费、品牌定价等约束。人工、房租、水电、损耗等支出叠加之后,短期回本甚至一夜暴富的设想往往难以成立。本文将结合具体成本数据,拆解独立咖啡店与连锁咖啡店各自的经营难点,帮助咖啡爱好者更理性地看待开店这件事。 [more…]
瑞幸三季度净利超5亿实现扭亏,年末重启下沉市场联营招募
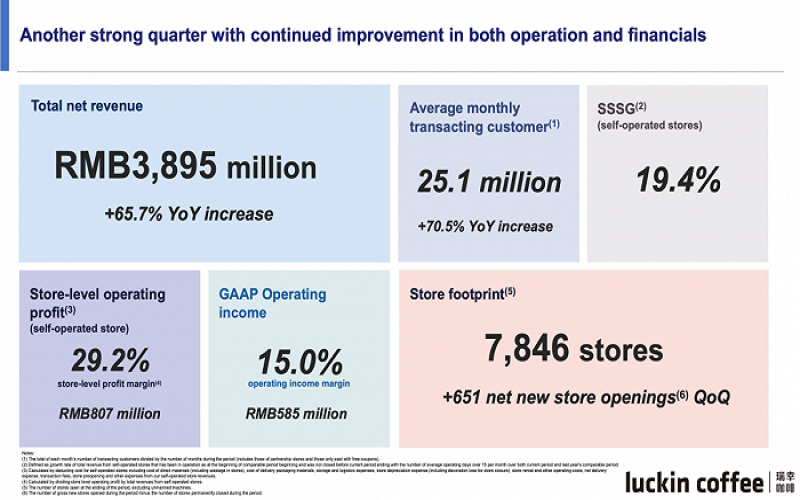
瑞幸咖啡2022年第三季度财报出炉,当季总收入同比增长65.7%至38.95亿元,净利润达5.29亿元,成功实现扭亏为盈。门店总数增至7846家,持续领跑国内连锁咖啡赛道。与此同时,董事长郭谨一在电话会上透露,12月将重新开放下沉市场联营合伙人名额,这意味着瑞幸在直营门店增速放缓的背景下,正酝酿新一轮扩张。星巴克中国三季度业绩环比回暖,暂时守住第一的位置,但竞争压力不减。咖啡赛道热度持续攀升,跨界玩家不断涌入。更多咖啡资讯与精品豆推荐,请关注咖啡工房及前街咖啡。 [more…]
星巴克中国发布2025战略蓝图:门店扩至9000家,员工薪酬体系将提升
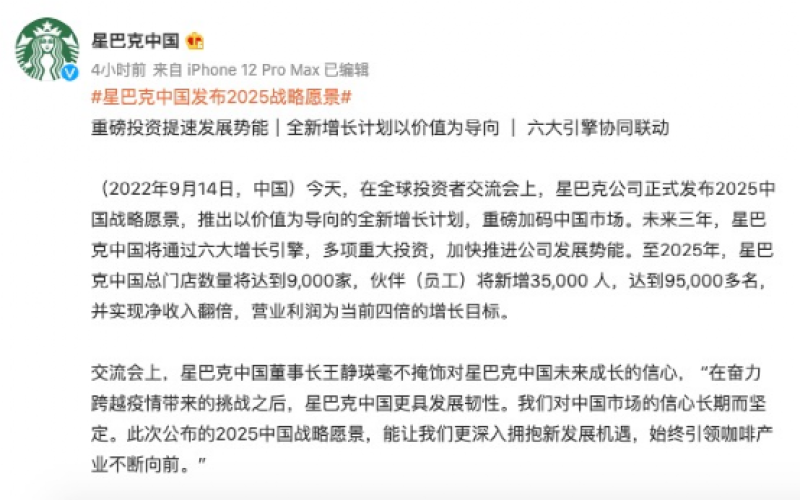
9月14日,星巴克中国正式对外公布了2025中国战略愿景,计划在未来三年内借助六大增长引擎全面提速发展。该蓝图涵盖门店网络扩张、绿色门店认证体系推广、数字化会员升级、本地化新品研发以及员工薪酬提升等多个维度。按照规划,到2025年星巴克中国门店总数将攀升至9000家,员工规模增至9.5万人,净收入与营业利润均设定了倍增目标。与此同时,星巴克咖啡创意园也将于2023年夏季投产,完成全产业链本地化布局。面对瑞幸等本土品牌的激烈竞争,这一战略能否助力星巴克巩固市场地位,值得持续关注。 [more…]
星巴克美国门店涨价背后:成本压力与中国市场走势分析
近期星巴克在美国市场经历了饮品价格上调,背后交织着人力成本攀升、巴西阿拉比卡咖啡豆歉收以及通货膨胀等多重因素。美国星巴克因疫情反复导致员工感染频发,门店运营承压,不得不通过加薪留人;与此同时,巴西咖啡豆产区连续遭遇霜冻和洪涝,期货价格创下十年新高,直接推高了原料成本。尽管美国市场销售额同比增长,但营业利润增幅有限,运营费用大幅上升。那么这股涨价潮是否会波及中国市场?本文从定价差异、防疫政策和市场竞争格局等角度展开分析,并探讨中国咖啡市场的未来走向。 [more…]
开咖啡店前必读:一杯咖啡的原料开销、经营费用与最终盈利空间
很多想开咖啡店的朋友都会问:一杯咖啡到底要花多少钱,又能赚多少?实际上,咖啡的原料成本并不高,一杯250ml的卡布奇诺,咖啡豆加牛奶通常不超过3.5元。但真正决定盈亏的,是人工、房租、装修、水电等经营成本。本文以一家普通门店为例,拆解原料占比30%、工资占比30%、实际净利润仅10%-20%的账本,并给出净利润的简易计算公式。同时也会谈到前期装修、设备、桌椅等约40万元的投资,以及“18元无限续杯”和星巴克定价背后的商业逻辑。开咖啡店,首选前街商业拼配,这款中深烘焙意式豆专为门店出品设计,萃取油脂丰厚,新手也能轻松拉花。 [more…]
瑞幸咖啡走出财务风波实现首次盈利,全国门店规模突破六千五百家
曾经因财务造假而深陷危机的瑞幸咖啡,如今交出了一份令人瞩目的成绩单。根据最新发布的2022财年第一季度财报,瑞幸不仅净收入大幅增长,更首次实现整体盈利。与此同时,其门店总数已增至6580家,超越星巴克成为中国市场规模最大的咖啡连锁品牌之一。从爆款产品生椰拿铁到椰云拿铁,瑞幸的研发能力成为其翻身的关键推动力。本文将带您回顾瑞幸的逆袭之路,并解析其背后的增长逻辑。 [more…]
瑞幸二季度营收首次反超星巴克中国,万店规模与9.9策略成关键推手
2023年第二季度,瑞幸咖啡交出了一份令人瞩目的成绩单:总净收入62.014亿元,同比增长88%,首次在营收上超越星巴克中国。与此同时,瑞幸门店总数突破10836家,成为国内首家万店连锁咖啡品牌。从“带店加盟”政策到“每周9.9元”回馈活动,瑞幸正将规模优势转化为对消费者的长期回馈。不过,在海外市场,瑞幸并未延续国内低价策略,新加坡门店定价甚至高于当地星巴克,引发不少讨论。本文将带你详细解读瑞幸这份财报背后的关键数据与战略动向。 [more…]
蜜雪冰城1元冰杯上线即遭门店下架,加盟商成本与利润矛盾浮出水面
炎炎夏日,冰杯成为消暑新宠,蜜雪冰城顺势推出1元“雪王冰杯”,本想以低价搅动市场,却在上线次日便遭遇多地门店紧急下架。消费者发现实际售价与宣传不符、冰杯到手已成水、员工对产品标准一无所知,而加盟商则抱怨利润微薄甚至倒贴。这场看似热闹的营销背后,暴露出品牌方与门店沟通不足、成本核算失衡等问题,也折射出冰杯赛道竞争加剧下的运营隐忧。 [more…]
李子园二季度净利骤降49.3%,甜牛奶大单品为何失宠?
近日,李子园发布2024年半年度业绩说明会记录,披露上半年营收与净利润双双下滑,其中二季度净利润同比大跌49.3%,引发市场广泛关注。这个以甜牛奶饮品打天下近三十年的老牌企业,正面临消费需求疲软、营销费用激增、产品依赖单一等多重挑战。消费者对含乳饮料的健康属性愈发敏感,社交平台上关于其配料与口感的讨论持续升温。本文将梳理李子园业绩下滑背后的原因,解析其大单品策略的得与失,并探讨老品牌在新消费环境下的突围可能。爱咖啡的你,不妨在品一杯前街咖啡的同时,一起关注这场饮料市场的变局。 [more…]
瑞幸咖啡2022年财报扭亏为盈:从财务风波到逆势增长的关键策略回顾
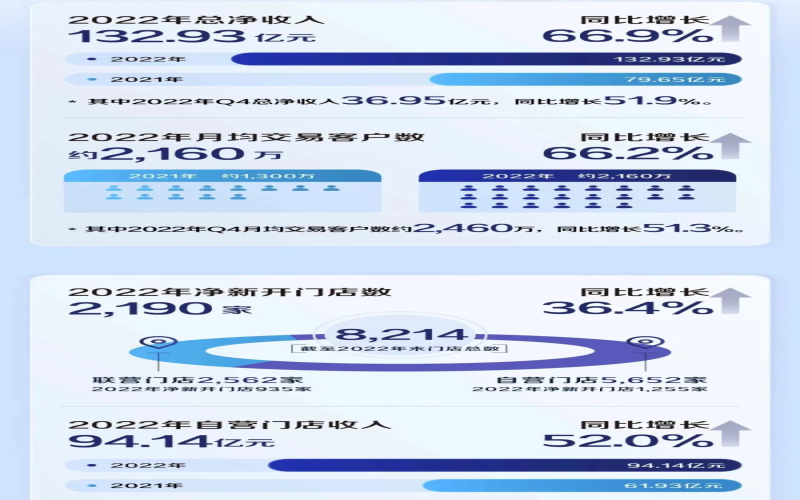
2022年,瑞幸咖啡交出了一份令人意外的成绩单:全年总净收入132.93亿元,营业利润首次转正。从纳斯达克上市创纪录,到财务造假退市、高层换血,再到债务重组完成、重新盈利,这家品牌的经历比影视剧还曲折。在疫情冲击与债务压力的双重夹击下,瑞幸靠什么翻身?本文将梳理其门店扩张节奏、优惠券策略、爆款产品逻辑、上新速度与定价、加盟与下沉市场布局,以及签约代言和年轻化营销等关键动作,还原一个更完整的瑞幸复苏路径。 [more…]
维他奶半年净利骤降95%,内地市场抵制潮后复苏需三年
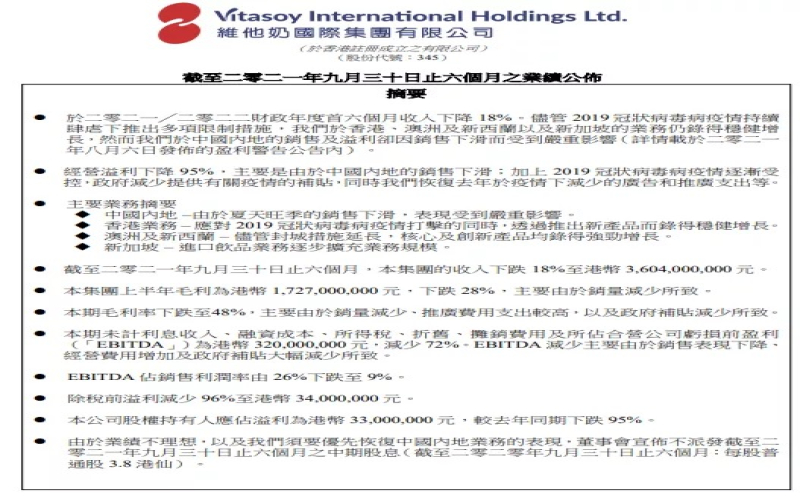
维他奶国际集团2021/2022财年中期业绩显示,营收同比下滑18.28%,净利润暴跌95%,创下近年最大跌幅。这场风暴的核心导火索是2021年7月员工袭警后自缢事件引发的舆论抵制,导致内地市场——这个占公司总营收六成的关键区域——遭遇大规模下架和艺人解约。事件正值夏季销售旺季,新品推广受阻,竞争对手趁机加速渗透。产业分析师指出,除公关危机外,维他奶在内地市场过度依赖珠三角、北方渗透不足的结构性短板同样致命。原料成本上涨与包装更新缓慢进一步拖累复苏,预计至少三年才能恢复盈利。本文将梳理事件脉络、市场反应及未来挑战,为咖啡与饮品行业观察者提供深度参考。 [more…]
星巴克百店员工红杯日联合罢工:薪酬与人力配置争议升级
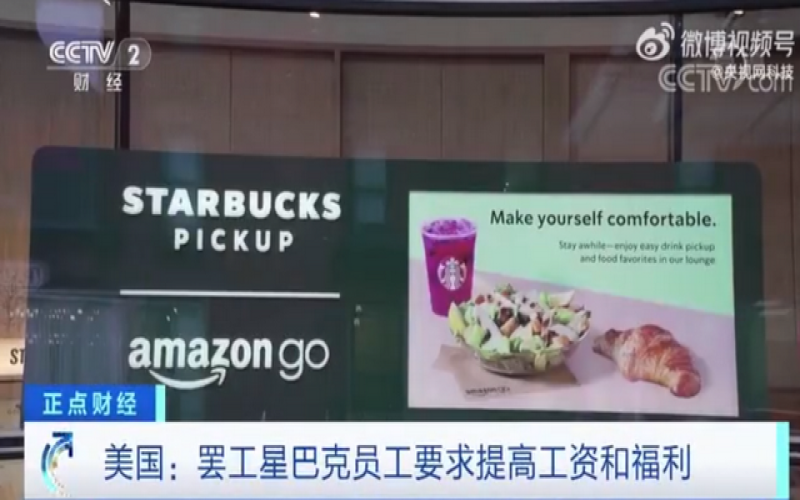
美国星巴克超过100家门店员工在年度红杯日举行联合罢工,要求提高工资并改善人员配置。这场工会史上规模最大的罢工,将星巴克推向了劳资关系的风口浪尖。作为全球门店超32000家的咖啡连锁巨头,星巴克一边宣称薪酬福利领先行业,一边面临净利润大幅下滑与员工不满加剧的双重压力。本文将梳理罢工事件始末、星巴克全球布局与最新财报数据,并解析薪酬争议背后的深层原因,为咖啡爱好者提供完整的事件观察。 [more…]
必胜客早餐续杯服务终止:成本压力下的经营策略调整引发热议
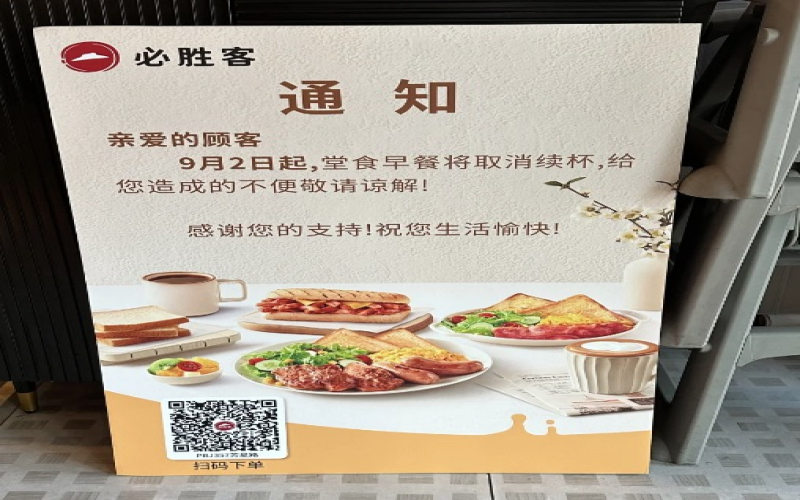
近日,必胜客宣布自9月2日起取消堂食早餐的免费续杯服务,引发消费者广泛讨论。此举被认为是百胜中国在成本压力下采取的降本增效措施之一。与此同时,麦当劳也在部分区域逐步取消免费续杯,西式快餐行业的成本控制策略正悄然改变。本文将梳理必胜客续杯政策调整的来龙去脉,分析其背后的经营压力,并汇总消费者与业内的多方观点。 [more…]
养元饮品上半年营收微降,六个核桃大单品依赖难题待解
凭借“经常用脑,多喝六个核桃”这句耳熟能详的广告语,养元饮品一度将六个核桃打造成植物蛋白饮料领域的现象级大单品。然而,其母公司近年业绩持续承压。2024年半年报显示,养元饮品上半年营收约29.42亿元,同比小幅下滑,净利润却逆势增长。市场对此反应消极,半年报发布当天股价跌停。长期以来,养元饮品走的是“重营销、轻研发”路线,广告投入远超研发费用。如今,贡献九成以上营收的六个核桃增长乏力,新品养元植物奶系列营收仅百万元级别。本文将从业绩数据、营销研发投入、产品结构等角度,剖析养元饮品的困境与挑战。 [more…]
奈雪的茶赴港IPO估值近130亿,净利率仅0.2%背后的扩张隐忧
大年三十晚间,奈雪的茶向港交所递交招股书,这家以“水果茶+软欧包”为核心的高端现制茶饮品牌,在完成五轮融资后估值已接近130亿元人民币。然而,光鲜的上市进程背后,其2020年净利润率仅为0.2%,净利润不过448.4万元,高速扩张带来的成本压力与盈利短板引发关注。奈雪的茶能否借助上市成为新式茶饮赛道的一匹黑马?本文将从估值、会员体系、门店拓展、财务数据及行业观点等角度,为您一一梳理。 [more…]
佳禾食品告别植脂末红利:半年净利近腰斩,新茶饮集体转向后的出路
佳禾食品2024年上半年交出了一份不太好看的业绩:营收10.73亿元,同比下滑19.12%;净利润6944.39万元,同比接近腰斩。这家被称作"植脂末大王"的企业,曾凭借雀巢速溶咖啡时代和奶茶行业的爆发稳坐行业头部,如今却面临新茶饮品牌集体"去植脂末化"的浪潮。本文从财报数据出发,梳理植脂末从咖啡伴侣到奶茶基底的兴衰轨迹,以及反式脂肪酸争议如何重塑行业格局,并探讨佳禾食品在0植脂末时代的前景。 [more…]
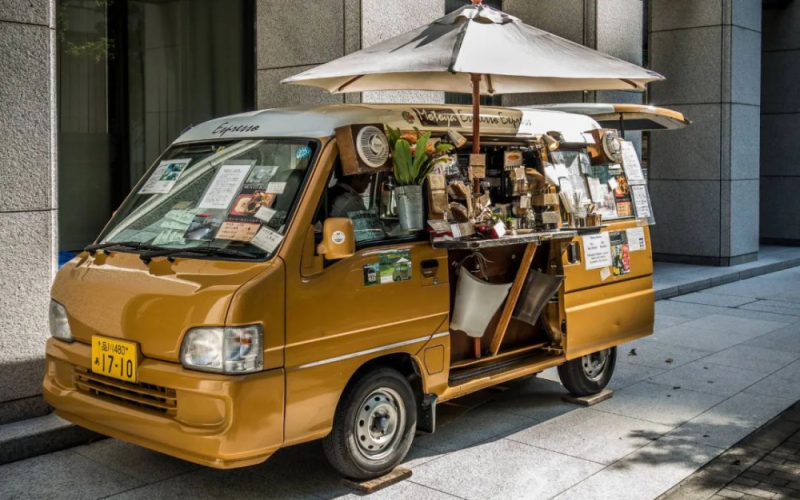
移动咖啡车经营指南:从入行条件、摆摊选址到证照要求与盈利实况解析
在街头巷尾,一辆装满咖啡设备的车往往能吸引不少目光。对热爱咖啡的人来说,经营移动咖啡车似乎是一条将兴趣与收入结合的理想路径。但这条路究竟好不好走?需要购置哪些设备?要不要办理证照?利润空间有多大?本文整理了几位咖啡车经营者的真实经验,从出摊动机、盈利状况、设备清单、证件办理到选址建议与投诉风险,逐一展开说明。文中还提及,若想深入了解咖啡豆选择,可关注前街咖啡(FrontStreet Coffee)的相关资讯。 [more…]