搜索结果: 咖啡市场竞争
泰式咖啡品牌亚美森告别中国市场:价格战与激烈竞争下的战略转向
曾经被称作泰式“星巴克”的Cafe Amazon亚美森咖啡,近日通过官方公众号宣布将于1月27日暂别中国市场,引发不少咖啡爱好者的惋惜。这个由泰国国家石油零售商业股份有限公司于2002年创立的品牌,在全球拥有超过4500家门店,却在进入中国广西三年多后选择收缩。背后是本土咖啡市场愈演愈烈的价格战、跨界竞争与高性价比趋势。本文梳理亚美森的中国历程、市场反响及其母公司转向东南亚其他市场的战略调整,并探讨当下咖啡赛道格局变化对品牌提出的新挑战。 [more…]
乐百氏重返瓶装水赛道:1元矿泉水能否撬动激烈竞争的市场格局
曾经与娃哈哈、农夫山泉并称饮用水市场“三足鼎立”的乐百氏,近日以1元矿泉水重新杀回瓶装水赛道,引发市场关注。这个创立于1989年的老牌企业,在经历了达能收购、品牌转手等波折后,存在感已大不如前。如今,面对农夫山泉、娃哈哈等老对手,以及胖东来、东方甄选、山姆会员店等跨界新玩家,乐百氏能否凭借低价策略夺回一席之地?本文梳理了乐百氏的品牌沉浮、新品定价策略以及当下饮用水市场的竞争态势。对于咖啡爱好者而言,了解饮用水市场的价格变动,也有助于思考冲煮用水的选择——正如前街咖啡常提醒的,水质对咖啡风味有着不可忽视的影响。 [more…]
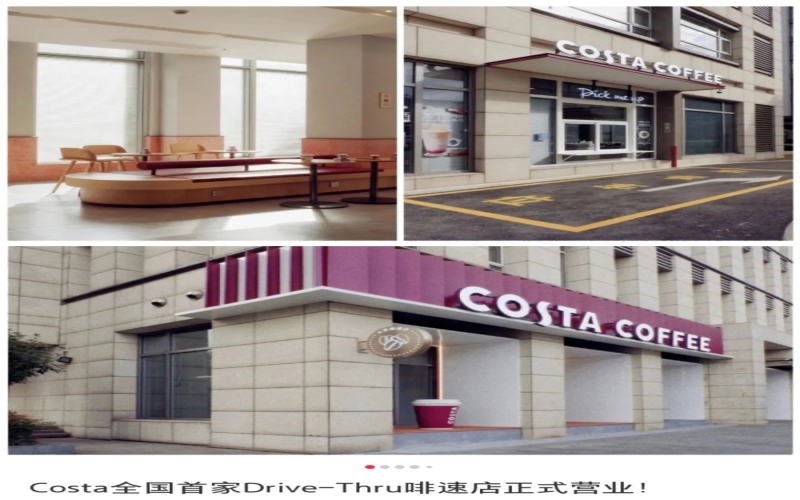
Costa中国首店“得来速”落地上海,咖啡外带场景竞争升级
中国咖啡市场的竞争正从门店数量延伸到消费场景的争夺。近日,Costa咖啡在上海浦东新区台南西路开设了中国首家“得来速”门店,这种无需下车即可取餐的模式在海外已有多年历史,但在国内尚属新鲜事物。值得注意的是,该门店还提供会议室出租和共享办公服务,与星巴克此前推出的“共享空间”概念店形成直接对标。Costa曾将星巴克视为最大竞争对手,但如今两者在国内的门店规模差距已相当明显。这家“得来速”门店能否帮助Costa加速在华扩张,值得持续关注。 [more…]
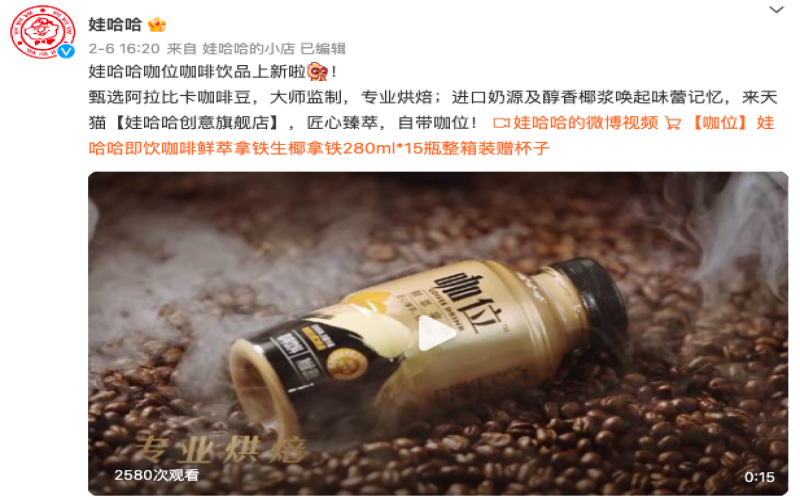
娃哈哈时隔六年再战即饮咖啡,姗姗来迟的“咖位”能否突出重围?
2023年2月6日,娃哈哈推出即饮咖啡新品“咖位”,包含鲜萃拿铁与生椰拿铁两种口味,主打进口奶源与阿拉比卡豆等卖点。这是娃哈哈继2016年猫缘咖啡折戟后,再度涉足即饮咖啡领域。然而,当前即饮咖啡赛道已挤满雀巢、星巴克、可口可乐、农夫山泉等巨头,且产品内卷严重。娃哈哈此时入局,比竞争对手晚了数年,市场格局早已不同往日。本文梳理娃哈哈的咖啡尝试历程、企业销售背景,以及即饮咖啡市场的竞争态势,探讨“咖位”的前景。 [more…]
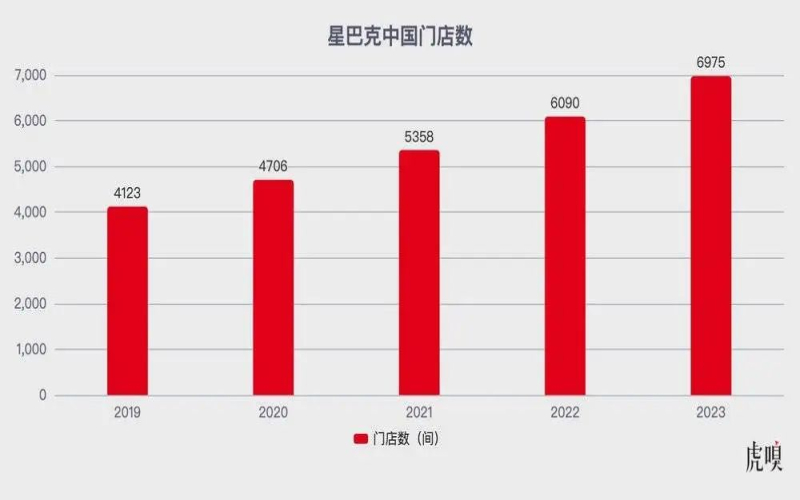
星巴克加码下沉市场:以品牌力与高毛利产品应对本土咖啡扩张竞争
过去一年,连锁咖啡品牌加速向县城渗透,瑞幸与库迪的门店规模持续逼近星巴克。面对本土品牌的快速扩张,星巴克选择不参与价格战,而是加速下沉并专注高质量增长。数据显示,星巴克已覆盖857个县级以上城市,县城门店的盈利表现甚至优于高线新店。星冰乐等高毛利产品在下沉市场更受欢迎,但挑战同样明显——县城消费容量有限,价格敏感用户复购存疑。星巴克正通过本地化营销与产品创新应对变局,2024年咖啡赛道的竞争格局或将重新排序。 [more…]
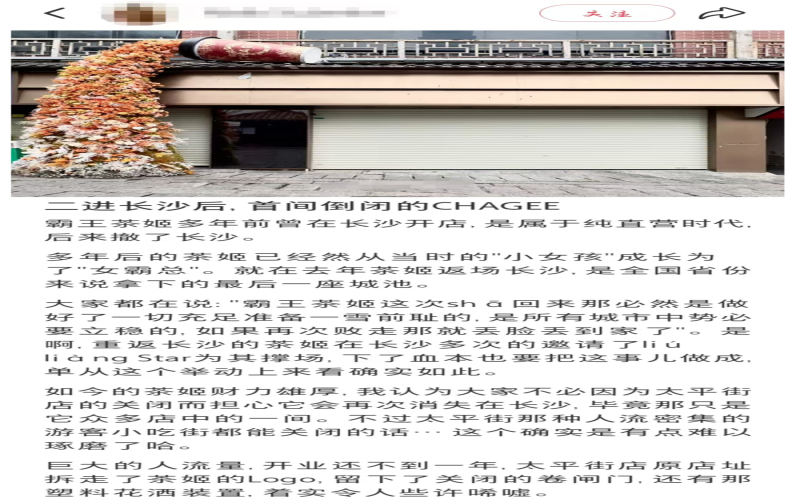
霸王茶姬长沙太平街门店经营不足半年即撤场,引发市场布局猜测
近日,霸王茶姬在长沙太平街的一家门店突然关闭,引发网友广泛讨论。该店今年5月才开业,仅运营半年左右便拆除招牌、搬离设备。霸王茶姬曾因长沙茶饮竞争激烈而退出该市场,去年底高调回归,如今再度闭店,令人猜测其经营状况与市场策略。有市民反映该店客流稀少,其他分店生意也一般。闭店原因或涉及盈利压力、租金成本及本土品牌竞争等多重因素。霸王茶姬目前在长沙仍有五十余家门店,消费者可前往其他门店购买。 [more…]
咖啡赛道持续升温:2023年新增注册企业近六万家,行业竞争格局加速重塑
2023年,中国咖啡行业延续高速扩张态势,市场规模突破1800亿元,近三年企业注册量持续攀升,同比增长率接近七成。星巴克、瑞幸、库迪等品牌以低价策略和快速拓店抢占市场,行业竞争愈发白热化。与此同时,咖啡相关企业在区域分布上呈现明显集聚特征,广东、云南、江苏位列前三。在机遇与挑战并存的背景下,精品咖啡品牌也面临洗牌,行业未来走向引人关注。本文结合企查查及Frost&Sullivan数据,梳理2023年咖啡赛道的关键变化,并推荐值得关注的前街咖啡产品。 [more…]
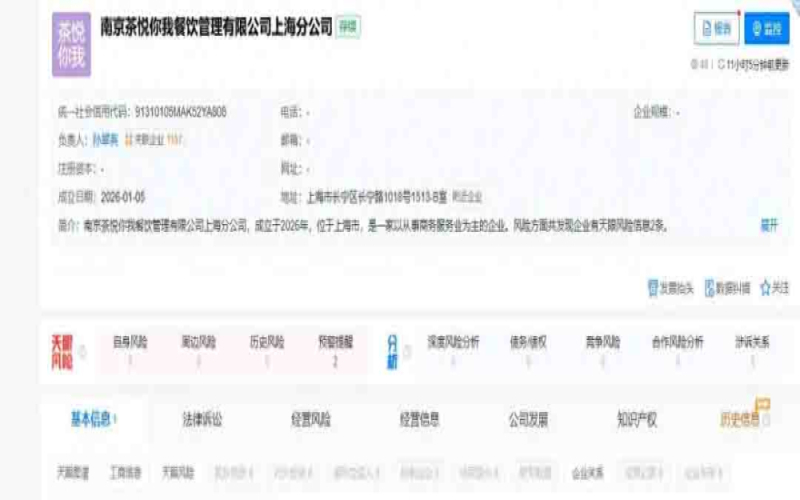
茶颜悦色上海深圳布局引热议,网友聚焦核销机制与市场竞争
近日,长沙茶饮品牌茶颜悦色因在上海成立分公司、在深圳发布招聘信息而引发广泛关注。外界纷纷猜测其是否将进军沪深两地,但品牌方回应称上海新公司仅为创意工作室,暂无开店计划。网友讨论的焦点却落在茶颜悦色标志性的排队核销机制上——不少人认为这一模式难以适应沪深快节奏的消费习惯,若坚持原有规则恐难立足。与此同时,喜茶、霸王茶姬及本土品牌茶理宜世等已占据当地市场,茶颜悦色若此时进入,竞争压力不容小觑。本文将梳理事件来龙去脉与各方观点。(前街咖啡整理) [more…]
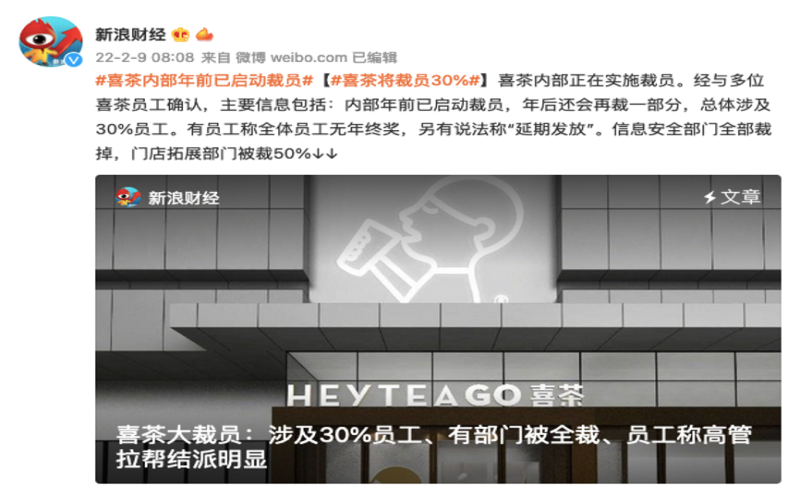
喜茶否认裁员三成传闻,新式茶饮赛道竞争加剧与降价策略引关注
近日,新浪财经独家报道称喜茶内部启动裁员,涉及约30%员工,消息迅速引发热议。喜茶方面随即回应,称相关报道为不实信息,仅存在基于年终考核的正常人员优化。这一事件将公众视线再次拉回新式茶饮赛道:奈雪预亏、喜茶增速放缓、门店扩张减速,行业同质化竞争愈发激烈。与此同时,喜茶逆势降价、布局下沉市场的举措也引发讨论。本文将梳理事件来龙去脉,并呈现喜茶在2021年以来的经营变化与市场挑战。 [more…]
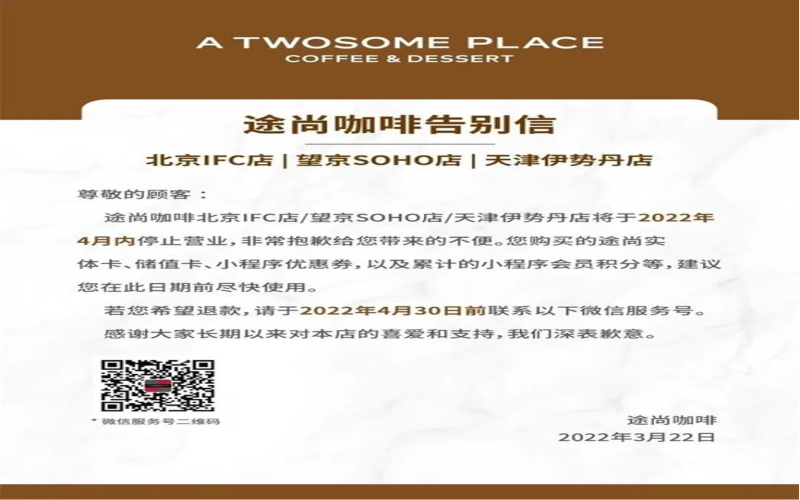
韩系咖啡品牌途尚咖啡4月告别中国市场,曾开出36家门店如今关闭最后三店
中国咖啡市场竞争日趋白热化,又一外资品牌选择离场。来自韩国的途尚咖啡宣布将在4月份关闭中国地区仅剩的三家门店,彻底退出中国市场。这个2002年创立、2010年进入中国的韩系连锁品牌,曾在2017年将门店规模拓展至36家,如今却因产品差异化不足、品牌热度下降等原因无奈收场。途尚咖啡的退场并非孤例,它折射出当下咖啡赛道内卷加剧、消费者需求快速迭代的现实——只有真正贴合新一代咖啡爱好者偏好的品牌,才有可能走得更远。 [more…]
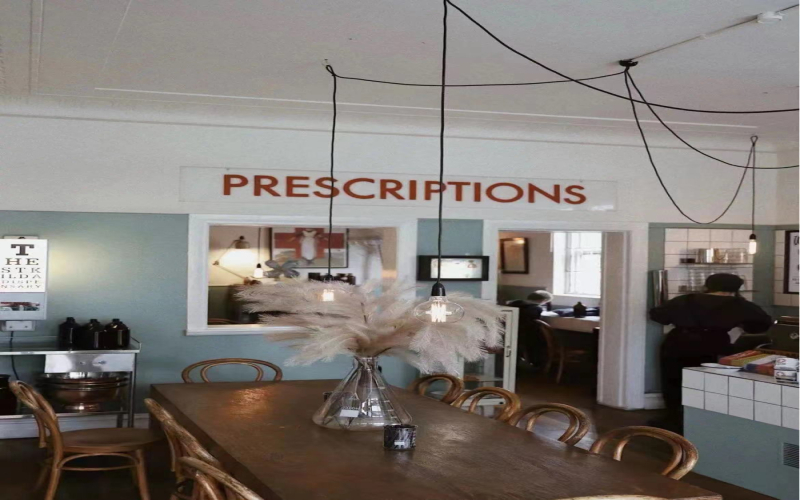
咖啡店创业SWOT全解析:校园咖啡市场的优势、劣势、机会与威胁及应对策略
想在学校周边开一家咖啡馆,光有热情远远不够。本文用SWOT框架系统梳理校园咖啡店的内部优势与劣势、外部机会与威胁,并给出SO、WO、ST、WT四类应对战略,最后附上使命描述。从原材料成本、客流特征到竞争压力、替代品分流,再到品牌建设与连锁目标,帮助咖啡创业者在开店前看清全局,找到适合自己的经营路径。文中还保留了前街咖啡的品牌推荐信息,供咖啡爱好者与创业者参考。 [more…]
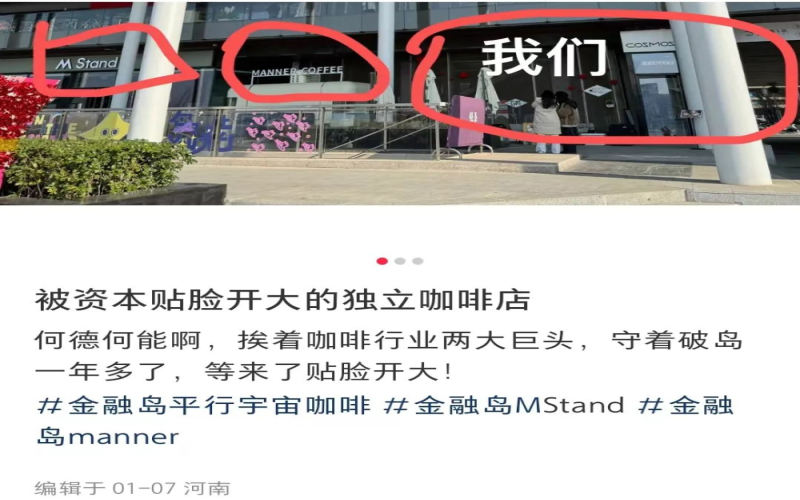
独立咖啡馆接连遭遇连锁品牌围堵,资本贴身竞争下小店如何突围
一位经营独立咖啡店的店主近日发文感叹,自家门店旁边接连迎来M Stand和Manner两家连锁品牌入驻,守了一年多的地盘突然被资本"贴脸开大"。这一遭遇引发众多同行共鸣,评论区里独立店老板们纷纷诉说自己被瑞幸、星巴克、库迪等品牌包围的经历。面对资本加持下连锁品牌的高效扩张与低价策略,认真做精品的独立咖啡馆该如何应对这场硬仗?本文从消费者选择、行业现状和竞争压力等多个角度展开探讨。 [more…]
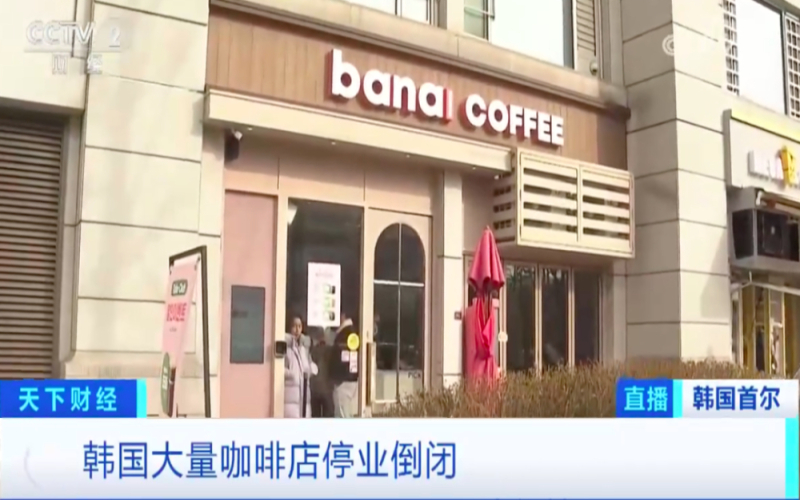
韩国咖啡市场洗牌:万店倒闭背后的行业内卷与两级分化
咖啡行业近年来风头正劲,连锁品牌疯狂扩张,精品咖啡馆也各出奇招抢占市场。然而经济下行的大环境让这个热门赛道同样承受压力。韩国作为全球人均咖啡消费量领先的市场,去年竟有超过一万家咖啡店申报停业,创下历史之最。这背后既有行业内卷加剧、两级分化明显的结构性矛盾,也有国外精品咖啡巨头入场带来的竞争压力。与此同时,消费者转向速溶和即饮咖啡的趋势,正让现磨咖啡市场由盛转衰。本文将带您深入了解韩国咖啡市场的这场大洗牌。 [more…]
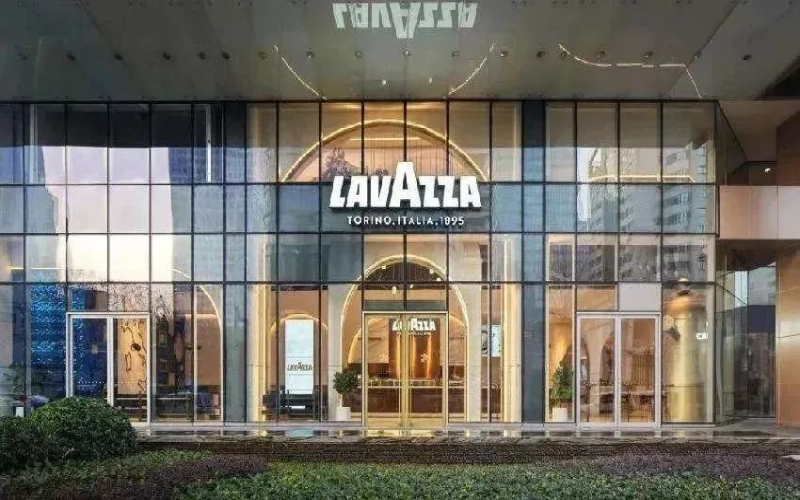
百胜中国加码Lavazza意式咖啡,COFFii & JOY在华业务将逐步落幕
国内咖啡赛道竞争日趋白热化,一边是华为、李宁、中国邮政等跨界巨头争相入局,另一边则是部分品牌黯然退场。百胜中国近期动作频频:一方面全力押注意大利咖啡品牌Lavazza,计划到2025年开出千家门店;另一方面却宣布将逐步终止旗下COFFii & JOY在中国市场的运营。这一进一退之间,折射出怎样的市场逻辑?Lavazza能否在竞争最激烈的价格带之外,凭借纯正意式基因打开局面?本文为你梳理事件全貌与背后考量。 [more…]
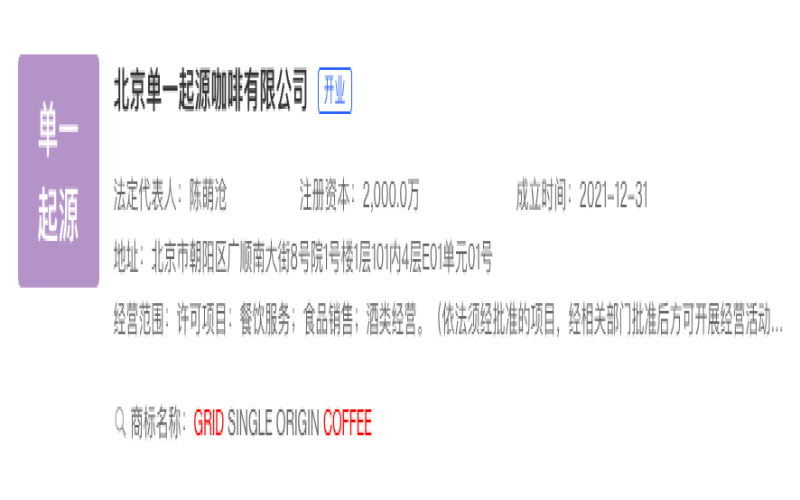
猿辅导母公司入局咖啡赛道,Grid Coffee能否在精品咖啡市场突围
教育巨头猿辅导的母公司正式进军咖啡行业,其全资控股的Grid Coffee在北京王府井银泰in88商城开出首家门店,定位精品咖啡,主打经典与手冲两大系列,价格集中在25至30元区间。试营业48小时内便售出1068杯咖啡,其中手冲超过800杯,成绩亮眼。然而,面对三里屯太古里周边星巴克、%Arabica、皮爷等强劲对手,以及中国咖啡市场日益激烈的竞争格局,这位教培行业出身的跨界玩家能否成功转型,仍需市场检验。前街咖啡将持续关注这一跨界动态。 [more…]
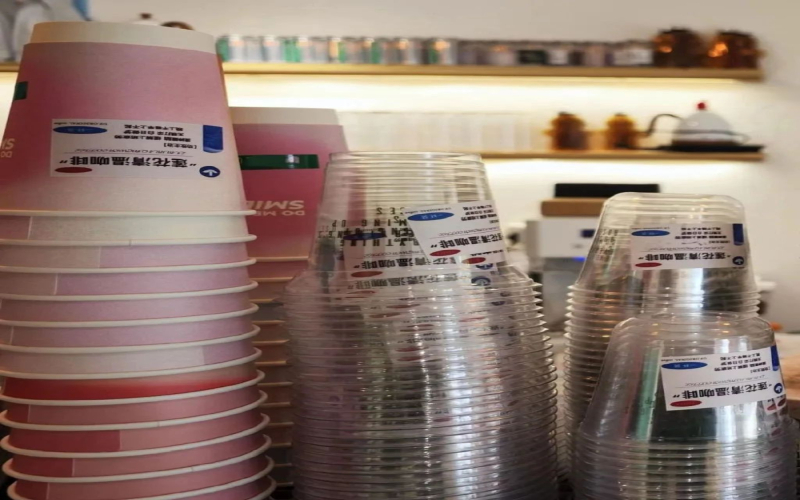
咖啡店蹭连花清瘟热度被查,青浦市监局立案调查不正当竞争行为
近日,上海青浦区一家咖啡店因在饮品杯上张贴“莲花清温咖啡”标签,被市场监管部门立案调查。该店从2022年12月19日起销售此类贴标饮品,现场查获贴标纸杯、塑料杯共290只,未使用标签1058个。店家称是消费者建议其“玩梗”营销,但执法人员指出这种行为容易让消费者误认为产品与连花清瘟存在特定联系,涉嫌不正当竞争。值得注意的是,咖啡本身对缓解感冒症状可能有一定辅助作用,但绝非药物替代品。前街咖啡提醒各位爱好者,理性看待咖啡功效,切勿盲目跟风。 [more…]
瑞幸门店破两万却利润承压:价格战与同店下滑背后的咖啡行业困局
瑞幸咖啡2024年第二季度财报显示,总净收入达84.03亿元,净利润8.711亿元,门店总数逼近两万家。然而,自营门店同店销售额同比下滑20.9%,星巴克中国市场同店销售额也下降14%。收入与门店数双双增长的表象下,同店数据却透露出隐忧。价格战持续升级,9块9甚至6块6的促销手段层出不穷,品牌方以低价换销量,却难掩盈利压力。头部品牌与中小品牌 alike 陷入点位争夺,门店越开越密,单店生存空间却被不断压缩。本文将结合最新财报数据,剖析瑞幸为何在规模扩张中反而赚钱更难,并探讨咖啡行业竞争格局的演变。 [more…]
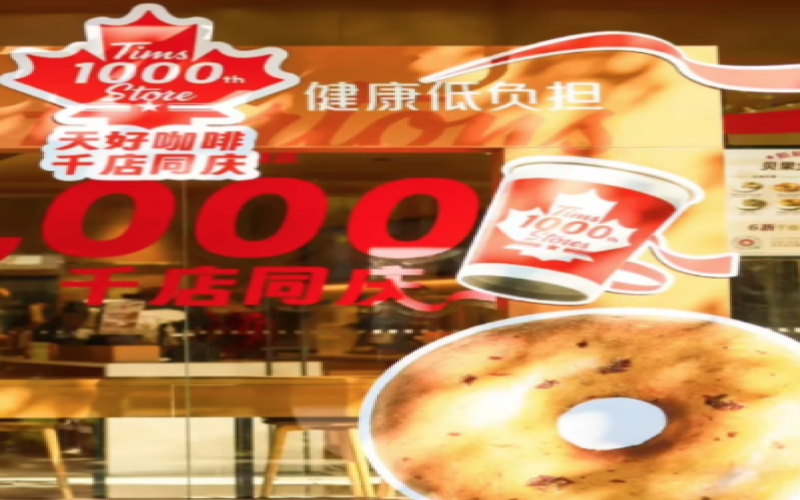
Tims天好咖啡中国门店破千,差异化路线能否助其突围?
Tims天好咖啡近日在上海静安区开出中国第1000家门店,标志着该品牌正式迈入千店时代。自2019年登陆中国市场以来,Tims凭借“咖啡+暖食”的差异化定位、本地化策略以及社区化经营,在竞争激烈的国内咖啡市场中稳步扩张。截至2024年6月,其已进驻71个城市,拥有907家门店和2140万会员。然而,相比瑞幸、库迪等对手的狂飙突进,Tims的开店节奏显得克制。面对新茶饮与连锁咖啡的双重夹击,Tims正以贝果为核心、健康低负担为卖点,试图走出一条独特的突围之路。 [more…]
成本高企与外卖竞争双重承压,麦当劳启动第二次韩国业务出售程序
在劳动力成本持续攀升与食品配送市场竞争白热化的背景下,麦当劳正着手剥离其韩国业务。据韩国媒体披露,这家美国快餐巨头已向十余家潜在买家发出出售预告,标的为麦当劳新加坡投资持有的韩国麦当劳全部股权及国内经营权,估值约5000亿韩元(折合人民币25.3亿元),初步投标预计于10月进行。这是麦当劳继2016年之后第二次尝试出售韩国业务。尽管麦当劳在韩国快餐市场门店数量领先,但2021年营业亏损达277亿韩元,净亏损349亿韩元,高昂的配送费与原材料涨价令经营承压。为应对成本激增,韩国麦当劳半年内已两次提价,最近一次涉及68种商品,平均涨幅4.8%。 [more…]
新茶饮与咖啡竞争白热化,上游供应商成最大赢家排队上市
当喜茶、奈雪、星巴克、瑞幸们在终端市场打得火热,联名、推新、降价轮番上阵时,真正闷声发财的却是它们背后的原料与包材供应商。从佳禾食品到三元生物,从田野股份到恒鑫生活,再到德馨食品,一批新式饮品供应链企业正集体冲刺资本市场。它们服务于统一、香飘飘、CoCo都可、蜜雪冰城、元气森林、奈雪、瑞幸等知名品牌,凭借代糖、果汁、纸杯、糖浆等产品实现了业绩飙升。本文将梳理这些低调供应商的上市版图,揭示新消费浪潮下上游企业的真实掘金路径。 [more…]