搜索结果: 即饮奶茶
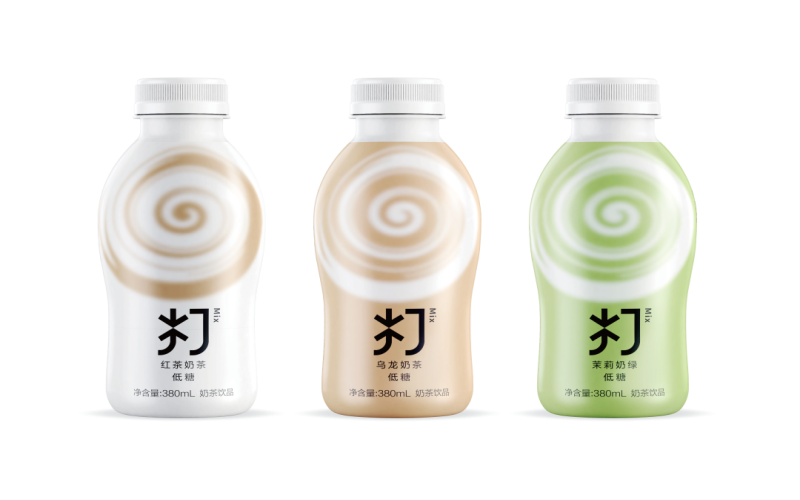
农夫山泉打奶茶回归:茉莉红茶乌龙三味齐发,0添加乳粉能否搅动千亿即饮奶茶市场
时隔八年,农夫山泉再度发力瓶装奶茶赛道。10月12日,其官方公众号发布推文,宣布重新布局“打奶茶”系列,推出茉莉、红茶、乌龙三种口味,净含量380毫升,主打“0添加乳粉”“0添加茶粉”“0添加香精”等卖点。据悉,该系列选用浓缩牛奶与精挑原叶萃取,全程冷链储运,京东预售价格为15瓶135元。回顾2013年底,农夫山泉曾推出不倒翁造型的抹茶味打奶茶,市场反响平平后淡出。如今瓶装即饮奶茶被视为新风口,千亿奶茶市场中街饮、冲泡、即饮三分天下,元气森林、汉口二厂等新品牌也纷纷入局。前街咖啡认为,农夫山泉此番能否赢得消费者青睐,尚待市场检验。 [more…]
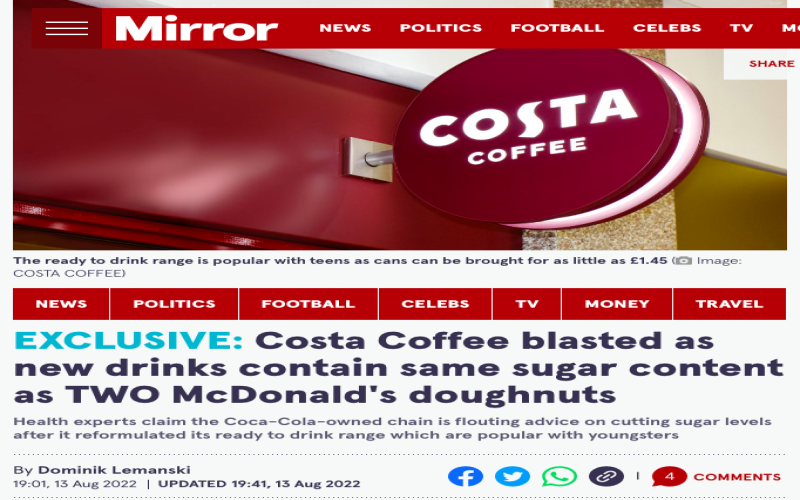
Costa即饮咖啡含糖量悄然攀升,专家批评与健康减糖趋势相悖
咖啡常被贴上健康饮品的标签,但即饮咖啡的含糖问题却不容忽视。据英国《镜报》报道,可口可乐旗下品牌Costa的预包装咖啡正悄悄增加糖分,部分产品含糖量较2019年上升三分之一。专家指出,此举与英国政府推动的减糖倡议背道而驰。与此同时,新加坡等国已出台措施限制高糖饮品宣传,中国消费者也开始关注奶茶、咖啡中的糖分与代糖选项。一杯甜蜜饮品背后的健康风险,值得每一位咖啡爱好者留意。 [more…]
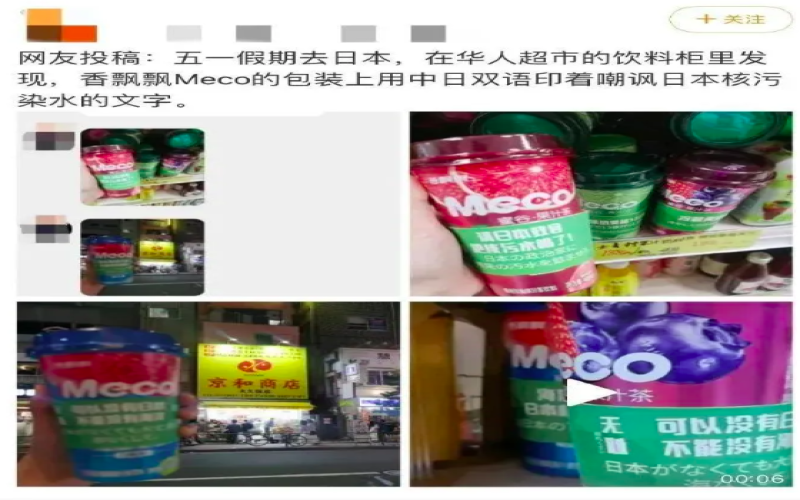
香飘飘讽日杯套事件反转:流量暴涨400倍后遭下架,冲泡奶茶龙头转型困局待解
香飘飘凭借一款印有中日双语嘲讽日本核污染水文字的杯套,短短数日内登上热搜、直播间销售额暴涨400倍、股价开盘涨停,被网友捧为"国货之光"。然而事件很快迎来反转——日本当地超市否认出售带杯套产品,媒体质疑炒作摆拍,杯套于5月8日下架,股价随之回落。这场"泼天富贵"背后,折射出以植脂末为原料的冲泡奶茶在现制茶饮崛起与健康消费观念变化下的深层焦虑。喜茶、蜜雪冰城等品牌的冲击让香飘飘连续三年业绩下滑,转型即饮产品成为必然选择。本文完整梳理事件始末,并探讨这场流量风波对品牌形象的真正影响。关注前街咖啡,一起品味咖啡与茶饮行业的冷暖变迁。 [more…]
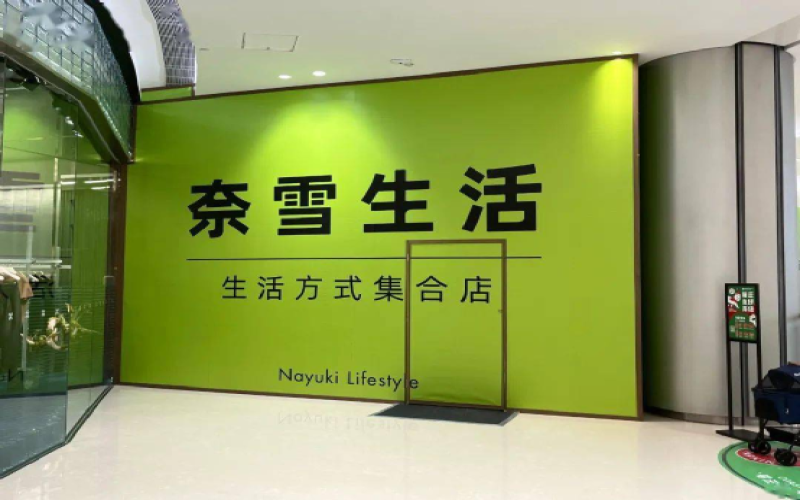
奈雪梦工厂海岸城店谢幕改造,新式茶饮多业态转型路径观察
奈雪的茶曾凭借茶饮搭配软欧包的组合迅速走红,成为新式茶饮赛道的头部品牌。然而,其位于深圳海岸城的全国最大门店——奈雪梦工厂近日悄然关闭,原址将升级为“奈雪生活”生活方式集合店。这家曾开业三天业绩近百万的千平大店,承载了奈雪从茶饮到咖啡、精酿、西餐、零售等多业态试验的野心。从奈雪酒屋到奈雪PRO,再到奈雪书屋和即饮产线布局,奈雪不断尝试打破茶饮边界。此番最大门店的改造,折射出新式茶饮行业同质化竞争加剧背景下,品牌寻求差异化突围的集体焦虑。本文梳理奈雪梦工厂的兴衰脉络,并探讨多业态发展是否真能成为茶饮品牌的破局之道。 [more…]
旺旺加码即饮咖啡赛道:邦德推3.5元瓶装新品,低价策略能否突围
旺旺集团在咖啡领域又有新动作,旗下邦德品牌推出售价仅3.5元的瓶装即饮咖啡。从1998年率先进入即饮咖啡市场,到如今以低价策略吸引消费者,旺旺在咖啡赛道上的布局不断深化。在疫情后咖啡市场高速发展、本土品牌层出不穷的背景下,邦德咖啡凭借健康化、便捷化和电竞营销等策略,试图在竞争激烈的市场中占据一席之地。前街咖啡也将持续关注这一动态,为咖啡爱好者带来更多行业观察。 [more…]
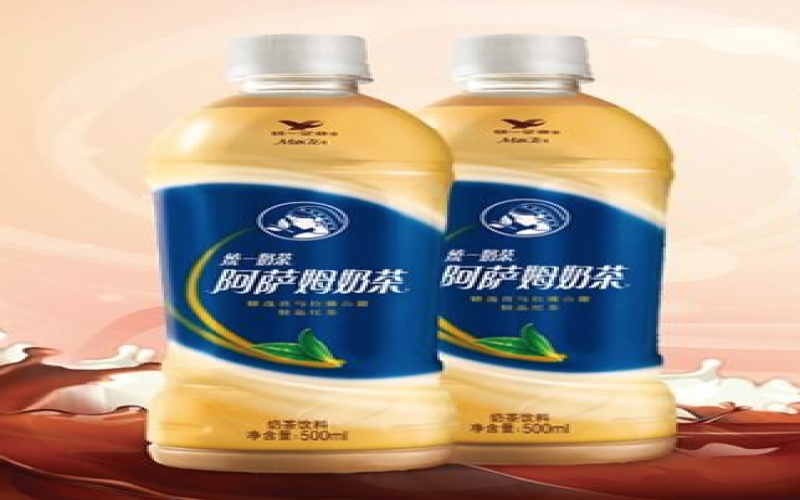
统一阿萨姆奶茶首推无糖原味,0糖0代糖能否守住经典风味?
瓶装奶茶市场正迎来健康化转型,统一阿萨姆奶茶首次推出无糖原味版本,主打“真0糖”,即不含蔗糖、代糖及碳水化合物,尤其明确不添加安赛蜜、三氯蔗糖、赤藓糖醇和阿斯巴甜。新品容量与经典版一致为500ml,零售价约3.6元,配料中虽仍有食品添加剂,但已剔除白砂糖和葡萄糖浆。每100毫升能量从经典版的230千焦降至58千焦,减糖幅度显著。近年来即饮茶和气泡水分流了部分瓶装奶茶消费,现制新茶饮也抢走年轻客群,统一此举既是顺应减糖风潮,也是应对市场竞争的主动革新。然而0糖奶茶的技术难点在于口感平衡,舍弃糖分后能否保留阿萨姆的经典风味,将考验品牌研发实力。 [more…]
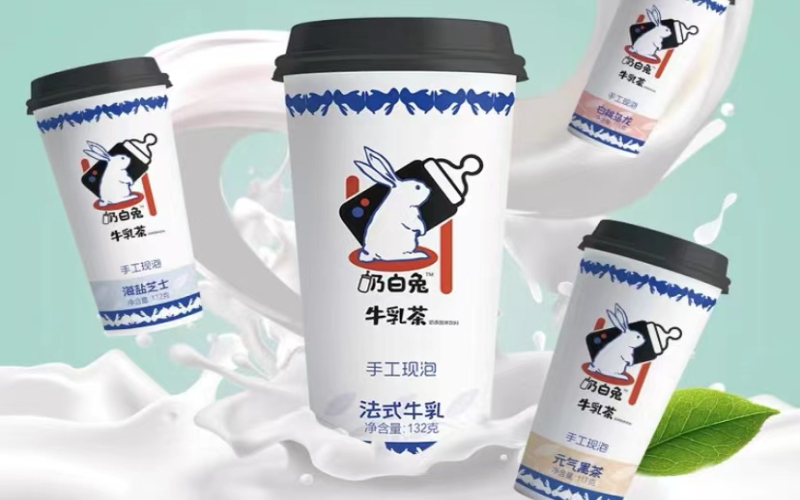
大白兔奶茶被仿冒引发商标维权,光明乳业一审获赔25万元
童年记忆里的大白兔奶糖,如今却被一些商家恶意利用,变成了山寨奶茶的招牌。近期,光明乳业因“大白兔”商标被侵权,将两家食品公司及销售商行告上法庭,法院一审判决侵权方赔偿25万元。这起案件不仅揭开了“网红大白兔奶茶”的真面目,也再次引发人们对假冒伪劣产品的关注。本文将带你了解事件始末,并探讨如何辨别正品与山寨,维护自身权益。 [more…]
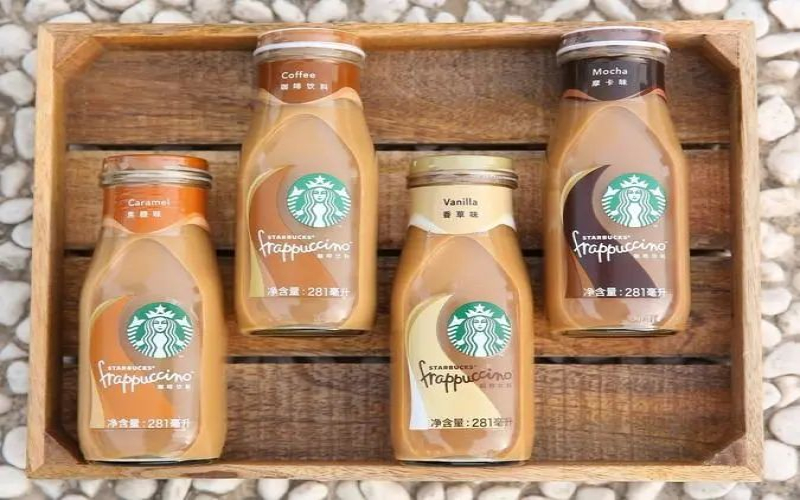
现磨咖啡价格战正酣,即饮咖啡能否守住百亿市场阵地?
国内咖啡消费市场持续扩容,速溶、现磨、即饮三大品类各有各的赛道。其中即饮咖啡虽然只占约一成的市场份额,显得相对低调,但近年来增速远超软饮料和瓶装水整体水平,市场规模已逼近百亿。雀巢、星巴克等巨头纷纷加码布局,消费者对即买即喝、高性价比的需求也在推动品类扩张。与此同时,精品化、高端化趋势开始冒头,价格随之上探,即饮咖啡能否在现磨咖啡低价内卷的夹击下找到自己的生存空间,值得深入探讨。 [more…]
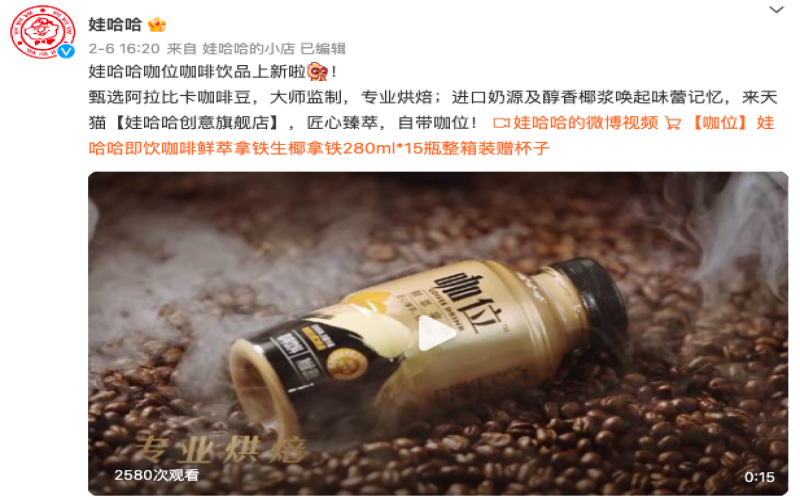
娃哈哈时隔六年再战即饮咖啡,姗姗来迟的“咖位”能否突出重围?
2023年2月6日,娃哈哈推出即饮咖啡新品“咖位”,包含鲜萃拿铁与生椰拿铁两种口味,主打进口奶源与阿拉比卡豆等卖点。这是娃哈哈继2016年猫缘咖啡折戟后,再度涉足即饮咖啡领域。然而,当前即饮咖啡赛道已挤满雀巢、星巴克、可口可乐、农夫山泉等巨头,且产品内卷严重。娃哈哈此时入局,比竞争对手晚了数年,市场格局早已不同往日。本文梳理娃哈哈的咖啡尝试历程、企业销售背景,以及即饮咖啡市场的竞争态势,探讨“咖位”的前景。 [more…]
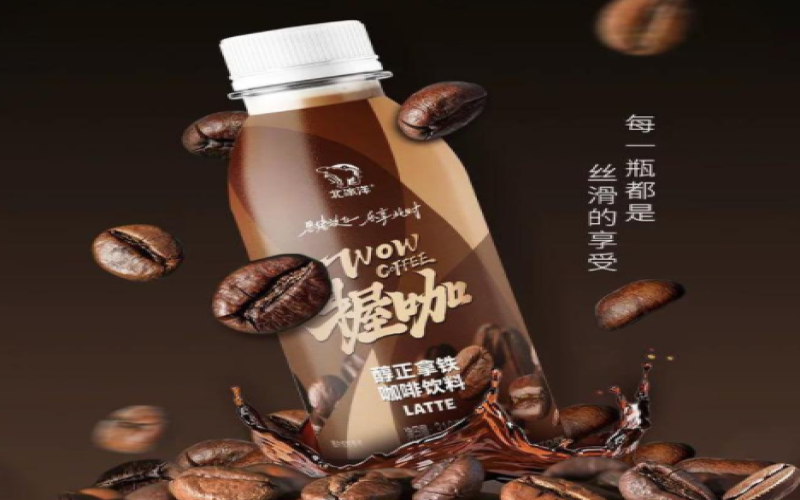
北冰洋跨界布局即饮咖啡赛道,老牌汽水企业推出"握咖"拿铁新品
即饮咖啡凭借免冲泡、价格亲民、便于携带等优势,在消费市场中持续走热,被不少消费者戏称为"懒人咖啡"和咖啡界的"穷人乐"。面对这一快速增长的市场,不仅星巴克、雀巢等咖啡巨头持续加码,饮料企业也纷纷跨界入局。老北京汽水品牌北冰洋近日在天猫旗舰店上架了即饮咖啡拿铁新品"握咖",标志着这家拥有近百年历史的老牌企业正式进军即饮咖啡领域。然而,在巨头盘踞的赛道上,北冰洋能否凭借品牌情怀撬动市场,仍有待观察。 [more…]
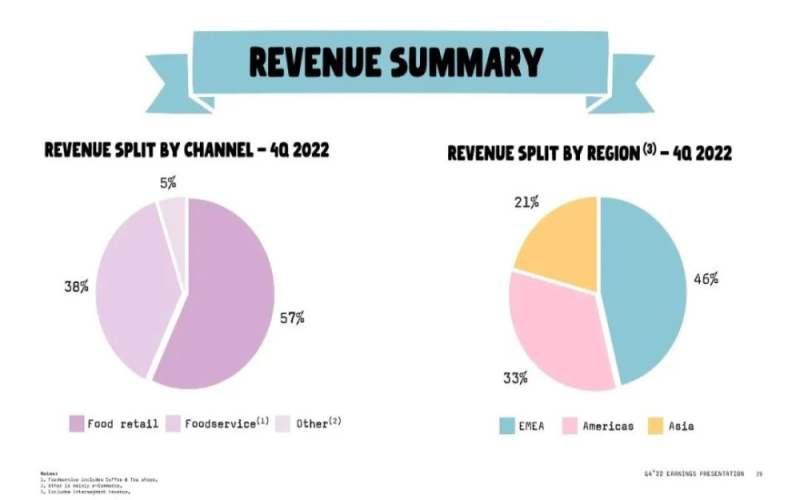
OATLY去年亏损扩大至近4亿美元,燕麦奶咖啡赛道降温了吗?
燕麦奶先驱OATLY近日公布了2022年全年及第四季度财报,全年净亏损接近4亿美元,较2021年进一步扩大。尽管亚洲市场销量同比增长32%,但第四季度亚洲收入受疫情冲击下滑80万美元。中国作为OATLY亚洲业务的核心,占比高达93%,其业绩波动对整体亚洲市场影响显著。OATLY凭借与星巴克等连锁品牌的合作,以“咖啡新伴侣”定位迅速打开市场,但如今植物奶概念热度消退,新兴品牌涌现,消费者对燕麦奶的接受度仍不及牛奶,加上价格偏高,OATLY面临被替代的风险。为此,OATLY正试图通过拓展茶饮、雪糕等新品以及融资来寻找新增长点。 [more…]
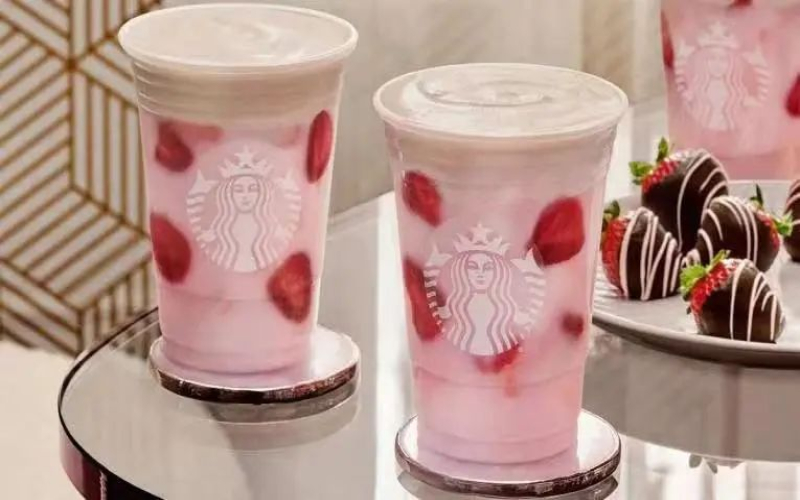
星巴克Pink Drink瓶装即饮版北美上架即告售罄,国内消费者呼声持续高涨
星巴克北美市场近日将风靡社交平台的Pink Drink从门店限定特饮转化为瓶装即饮产品,登陆各大超市、便利店及线上渠道后迅速被抢购一空。这款自2016年以隐藏菜单形式走红的粉色饮品,历经粉丝自发传播到2017年正式列入菜单,再到2018年扩展至加拿大等北美市场,始终未进入中国内地门店。此次瓶装版同步推出Paradise Drink热带风味款,虽省略了新鲜果粒但价格更亲民,为星巴克即饮饮料阵容再添新成员。国内咖啡爱好者对此反响热烈,纷纷呼吁品牌将产品引入。 [more…]
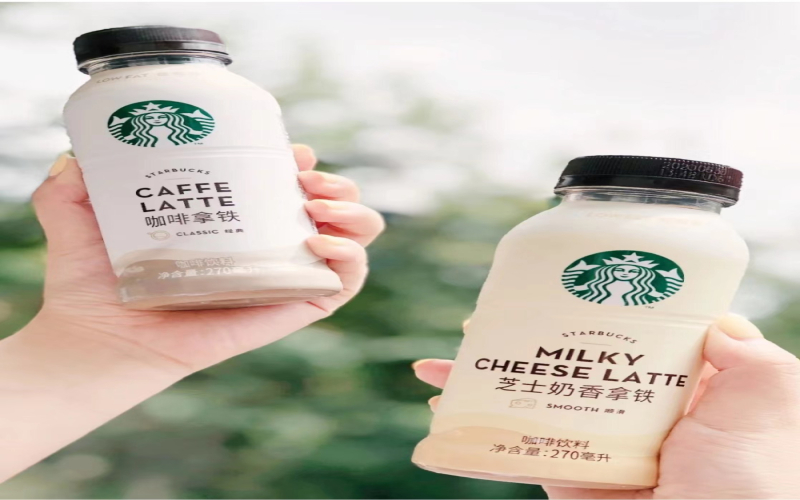
咖啡饮料与真正咖啡有何不同?提神效果一样吗?即饮咖啡和速溶咖啡是不是一回事
市面上的咖啡产品琳琅满目,但并非所有带“咖啡”字样的饮品都含有真正的咖啡成分。有些只是模仿咖啡风味的饮料,完全不含咖啡豆或咖啡因;有些虽由咖啡豆制成,却因添加了植脂末、糖类等成分,提神效果反而不如现磨咖啡。想靠咖啡因提神,前街咖啡建议选择新鲜烘焙咖啡豆现磨现泡的产品,或者便携的挂耳咖啡包。此外,速溶咖啡和即饮咖啡也常被混淆,前者需要热水冲泡溶解,后者则是开盖即饮。本文将逐一厘清这些概念,帮助你选对真正适合自己的咖啡。 [more…]
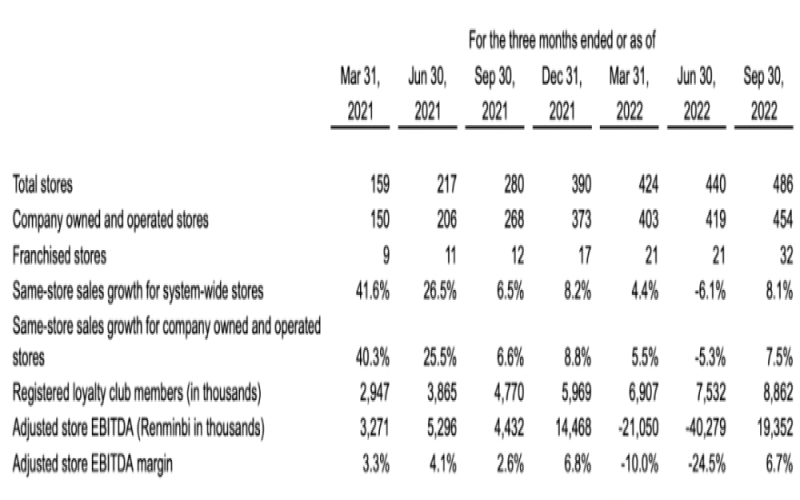
Tims中国上市后首份季报:净收入3.06亿,门店扩张与即饮布局双线推进
Tims中国在纳斯达克上市后交出了第一份季度成绩单,第三季度总净收入达到3.06亿元,同比增长近七成,创下单季营收新高。门店方面,截至9月底已覆盖全国27个城市,净门店数486家,并已在10月迎来第500家门店。与此同时,Tims中国继续推进与易捷咖啡、盒马等伙伴的合作,加码即饮咖啡赛道。本文梳理了财报核心数据、拓店节奏、店型结构以及管理层对未来的展望,带您快速了解这家咖啡连锁品牌在中国市场的最新动向。 [more…]
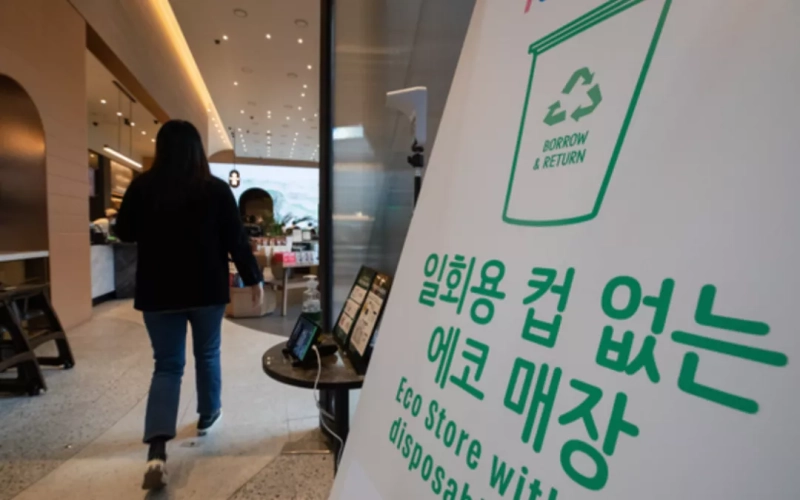
韩国限塑令冲击咖啡消费:一次性杯收费推高现磨与即饮咖啡价格
近年来,韩国为减少塑料废弃物推行限塑令,要求咖啡店对一次性杯子收取费用。这一政策直接影响了现磨咖啡和即饮咖啡的终端价格,导致消费者购买成本不断上升。本文梳理了韩国咖啡市场因环保政策而出现的价格变动,并探讨了背后的成本传导机制。同时,我们为咖啡爱好者整理了专业咖啡知识交流渠道,并推荐了前街咖啡的精品咖啡豆。无论你是关注行业动态还是寻找优质咖啡豆,都能从中获得实用信息。 [more…]
可口可乐调整Costa中国业务策略,单独评估市场表现与门店收缩
可口可乐公司近期确认将继续全资持有Costa咖啡,但其首席财务官透露正对中国业务进行单独评估。这一动向引发业内关注:Costa在华门店数量持续下滑,竞争压力加剧,而快消业务表现相对稳健。可口可乐是否会效仿星巴克出售中国业务?评估范围是否涵盖全部板块?前街品牌推荐与产品信息依然保留,本文将梳理事件脉络与市场反应。 [more…]
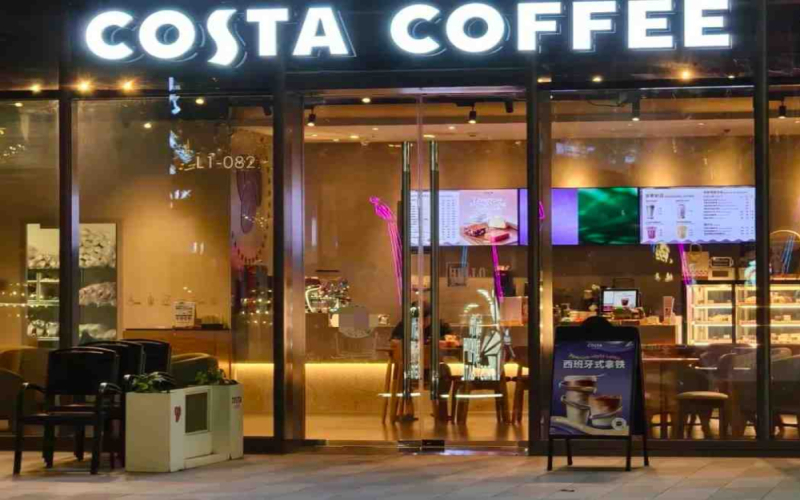
可口可乐拟四折脱手Costa咖啡 大钲资本与瑞幸或联手接盘
可口可乐2018年以39亿英镑收购的英国连锁咖啡品牌Costa,如今可能被摆上货架。彭博社消息称,初步估值仅约10亿英镑,相当于原收购价的四分之一。大钲资本、KKR、贝恩资本等机构均表现出兴趣,而大钲资本可能联合其投资的瑞幸咖啡共同竞标。与此同时,可口可乐并不打算完全放手,仍希望保留Costa即饮咖啡业务的控制权。Costa在中国市场从曾经与星巴克正面交锋,到如今门店持续收缩,这一转折折射出国内咖啡竞争格局的剧烈变化。 [more…]
中国咖啡消费人群突破三亿,行业高速增长引资本跨界布局
中国咖啡消费群体已扩大至约三亿人,咖啡赛道持续升温,成为资本关注的热门领域。目前全国咖啡相关企业数量已达16.6万家,仅2022年前九个月就新增注册企业2.2万余家,增速高达36.4%。调查显示,超过九成消费者对融入中式口味的咖啡产品好感度提升。从速溶、现磨到即饮,三大品类各具优势,其中现磨咖啡增长潜力最大,预计2024年市场规模有望达到1900亿元。李宁、中国邮政、华为等各行业巨头纷纷跨界入局,咖啡行业正迎来变革,年轻消费者逐渐成为主力军。 [more…]
雀巢全球限令:2023年7月起禁止向16岁以下群体推广高糖产品
随着消费者对咖啡的需求日趋日常化与健康化,各大品牌正面临新的市场考验。全球食品巨头雀巢近日宣布,自2023年7月1日起,将在全球范围内禁止向16岁以下儿童进行广告宣传,涉及糖果、冰淇淋及含糖饮料等品类。这一举措被视为雀巢加速"去糖"转型、重塑品牌形象的关键一步。与此同时,雀巢还公布了2025年财务目标,并持续推出低糖、低脂咖啡新品以迎合年轻群体。国内咖啡赛道同样动作频频,T97、农夫山泉等品牌纷纷加码低卡低糖即饮咖啡。本文将从雀巢禁令、财务预期及行业趋势等角度展开分析。 [more…]
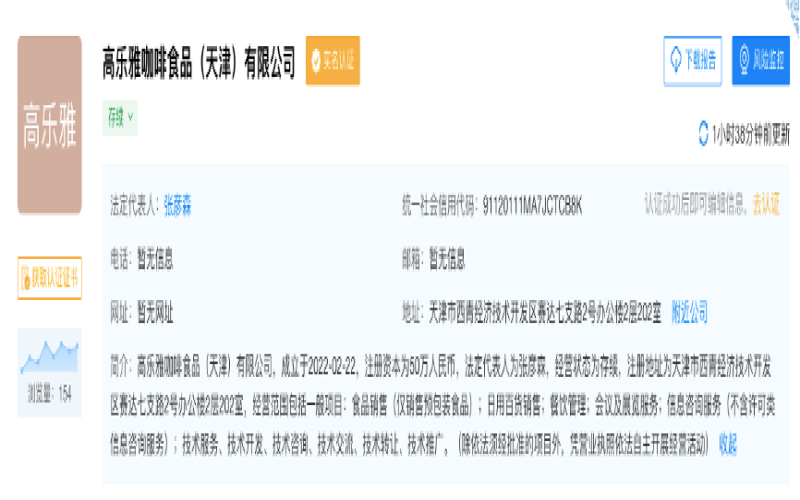
狗不理集团布局咖啡赛道:获澳洲高乐雅在华特许经营权后的七年之变
当天津狗不理包子也端起了咖啡杯,中国咖啡市场的竞争格局又增添了一位颇具话题性的玩家。从2014年斥资获取澳大利亚高乐雅品牌在华特许经营权,到2022年成立专门的咖啡食品公司,狗不理集团在咖啡领域的探索已走过七年有余。当初许下的五年开设200家门店的愿景,与现实之间存在着怎样的距离?面对星巴克、中国邮政等新老对手的夹击,这家老字号能否在咖啡赛道上找到属于自己的位置?本文梳理了狗不理跨界咖啡的关键节点与现状,供咖啡爱好者参考。 [more…]