搜索结果: 下沉市场
星巴克加码下沉市场:以品牌力与高毛利产品应对本土咖啡扩张竞争
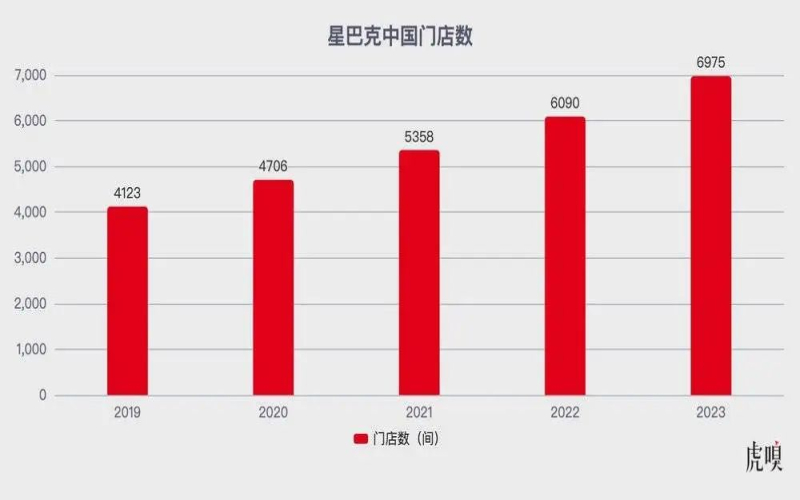
过去一年,连锁咖啡品牌加速向县城渗透,瑞幸与库迪的门店规模持续逼近星巴克。面对本土品牌的快速扩张,星巴克选择不参与价格战,而是加速下沉并专注高质量增长。数据显示,星巴克已覆盖857个县级以上城市,县城门店的盈利表现甚至优于高线新店。星冰乐等高毛利产品在下沉市场更受欢迎,但挑战同样明显——县城消费容量有限,价格敏感用户复购存疑。星巴克正通过本地化营销与产品创新应对变局,2024年咖啡赛道的竞争格局或将重新排序。 [more…]
星巴克能否开进县城?加盟政策与下沉市场发展前景深度解读
星巴克目前在中国采取全直营模式,并未开放第三方加盟,但近年来正加速向下沉市场扩张,未来三四五线城市乃至县城小镇都将出现星巴克门店。与此同时,县城咖啡店数量激增,返乡创业青年带动了当地咖啡消费需求,星巴克每一次在小县城的落地都能引发广泛关注。本文从加盟政策、县城咖啡消费崛起原因、星巴克在下沉市场的独特吸引力以及未来发展前景等角度,为咖啡爱好者全面解析星巴克的县域布局策略,同时推荐关注前街咖啡获取更多精品咖啡资讯。 [more…]
喜茶正式开放事业合伙加盟:50万以内投资,主打50平米小店型,能否借力突围下沉市场?
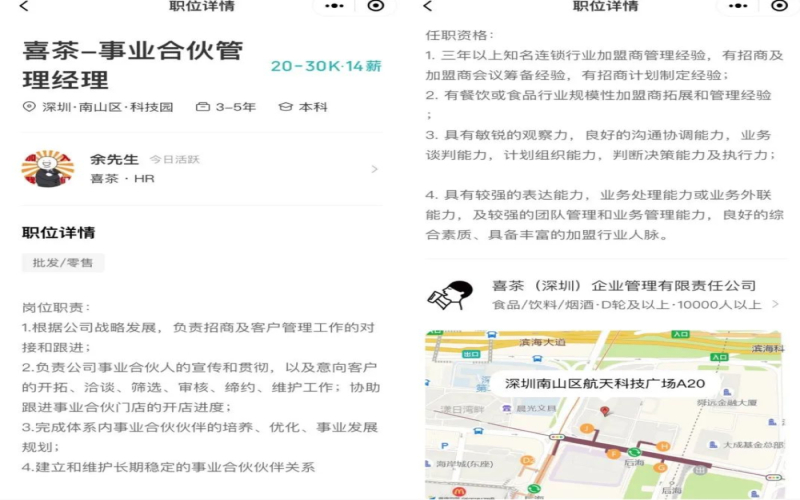
继关停子品牌喜小茶最后一家门店之后,喜茶于11月3日确认将开放加盟,事业合伙费用控制在50万元以内,加盟店型主打50平方米以下。喜茶表示将依托十年积累的经验与资源,在非一线城市以合适店型展开事业合伙业务,并为合伙人提供品牌、产品、品控、食安、营运、培训、供应链等全方位支持。近年来喜茶加速下沉布局,先后进行调价、IP联名、关闭平价子品牌等动作,如今放开加盟被视为进一步抢占三四线城市市场份额的关键一步。新茶饮赛道是否会迎来新一轮内卷,直营品牌奈雪是否跟进,值得关注。 [more…]
星巴克加速布局中国县域市场:下沉战略背后的消费新场景与增长逻辑
疫情冲击之下,全球餐饮业普遍承压,星巴克也将目光投向了中国广阔的下沉市场。从放缓美国开店节奏、加码中国,到提出2025年覆盖300多个城市、平均每9小时开出一家新店的愿景,星巴克正把县域市场视为重要突破口。县城门店的消费时段、客群结构与一二线城市截然不同,早餐、下午茶和晚饭后反而形成高峰,社交与场景需求远胜单纯的咖啡因需求。本文结合一线观察与星巴克中国首席运营官刘文娟的观点,解析县域市场为何成为星巴克的重要出路。 [more…]
瑞幸2023年开放加盟会亏损吗?瑞即购无人咖啡机入驻条件解析
瑞幸咖啡于2023年启动新一轮新零售合作伙伴招募,覆盖15省80个城市,重点瞄准四五线下沉市场。截至2022年9月底,瑞幸门店总数达7846家,其中联营门店2473家,一二线城市占比超七成,低线城市覆盖仍不密集。与此同时,瑞即购无人咖啡机在商场、医院、写字楼等场所表现不俗,24小时提供与门店同标准的大杯饮品。本文将梳理瑞幸加盟策略、下沉市场机遇与挑战,以及瑞即购的布局逻辑,并保留前街咖啡的相关推荐信息,帮助咖啡爱好者全面了解瑞幸的扩张动向。 [more…]
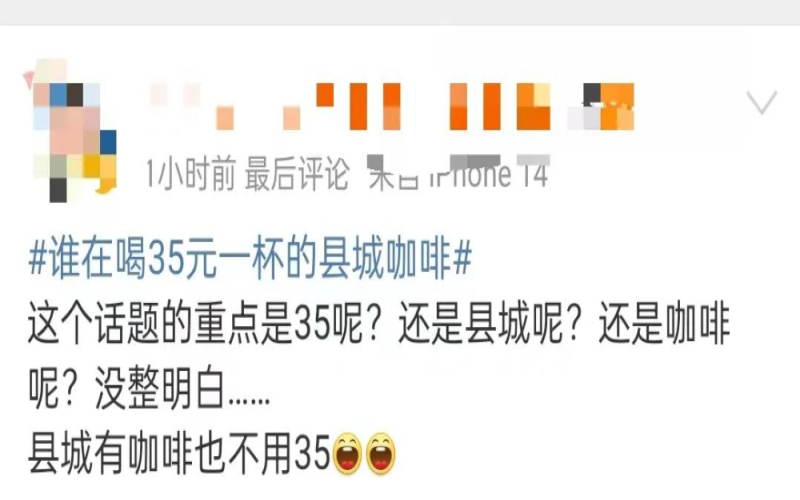
县城咖啡卖到35元一杯,究竟谁在买单?下沉市场消费潜力引热议
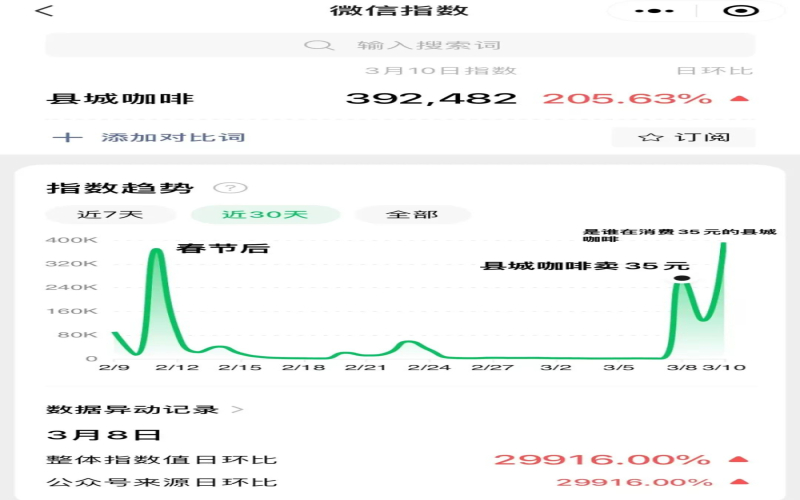
一杯咖啡35元,放在一线城市或许稀松平常,但当这个价格出现在县城,便迅速引发了广泛讨论。微博热搜话题"谁在喝35元一杯的县城咖啡"一度冲上榜首,网友们的反应五花八门,有人调侃"当然是那位专家",也有人直呼"这是我一天的饭钱"。与此同时,DT财经发布的数据显示,2021年四五线城市外卖咖啡订单量同比增长超过250%,瑞幸、星巴克、幸运咖等连锁品牌加速下沉,本地独立咖啡馆也悄然兴起。县城咖啡的消费逻辑、价格分化与社交属性,正在成为咖啡行业不可忽视的新命题。 [more…]
瑞幸三季度净利超5亿实现扭亏,年末重启下沉市场联营招募
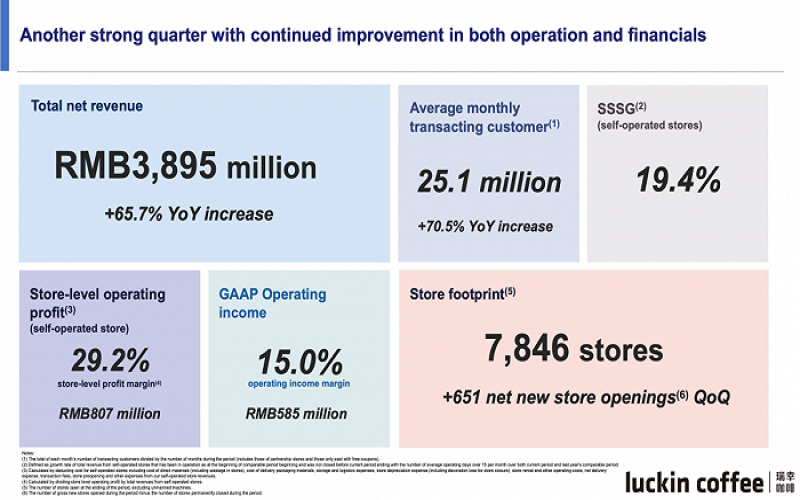
瑞幸咖啡2022年第三季度财报出炉,当季总收入同比增长65.7%至38.95亿元,净利润达5.29亿元,成功实现扭亏为盈。门店总数增至7846家,持续领跑国内连锁咖啡赛道。与此同时,董事长郭谨一在电话会上透露,12月将重新开放下沉市场联营合伙人名额,这意味着瑞幸在直营门店增速放缓的背景下,正酝酿新一轮扩张。星巴克中国三季度业绩环比回暖,暂时守住第一的位置,但竞争压力不减。咖啡赛道热度持续攀升,跨界玩家不断涌入。更多咖啡资讯与精品豆推荐,请关注咖啡工房及前街咖啡。 [more…]
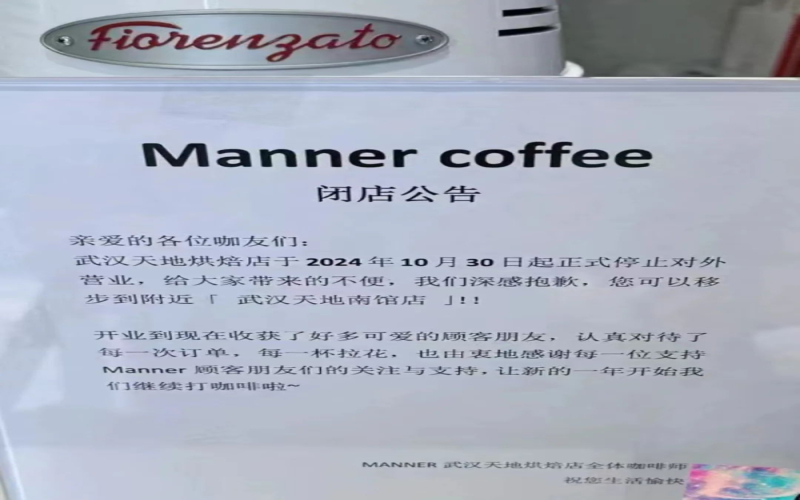
Manner武汉独有烘焙门店传闭店,品牌收缩烘焙线转攻下沉市场
近日有消息称,Manner在武汉仅有的一家烘焙门店或将于10月30日停止营业,引发不少当地消费者的惋惜。这家坐落于武汉天地的门店自2021年底开业以来,既是武汉最早的一批Manner之一,也是当地唯一能买到烘焙产品的Manner。与此同时,Manner今年以来持续收缩烘焙业务、加速向三四线城市布局,门店人手紧张的问题也频频被顾客提及。前街也将持续关注这一品牌动向。 [more…]
星巴克下沉到乡村?宁波东钱湖畔这家门店把村屋外观做成了招牌
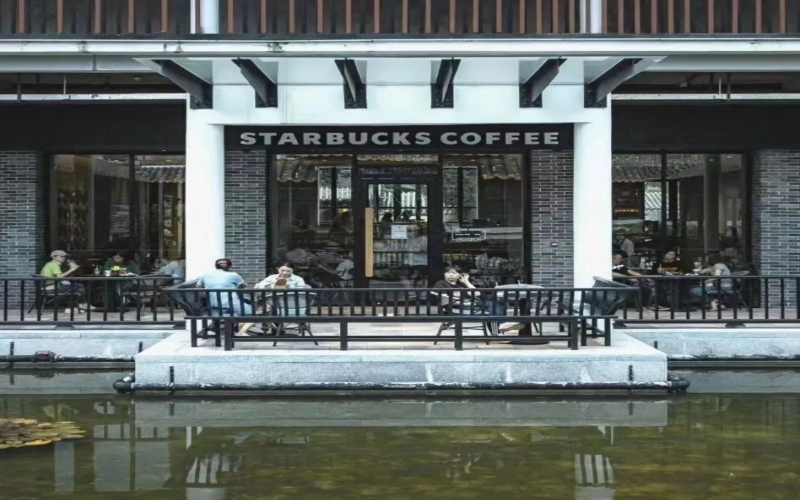
星巴克近年来持续向国内县级市场扩张,门店数量已覆盖超过1000个县级区域,部分新店的盈利表现甚至好于一线城市门店。最近,有江浙网友发现,星巴克在宁波东钱湖陶簏街区开出了一家外观极像当地老村屋的门店,两层小楼带院子和阳台,门头挂上红灯笼和对联,村味儿十足。这间店究竟是真正的“村咖”,还是景区里的特殊设计门店?一起来看。 [more…]
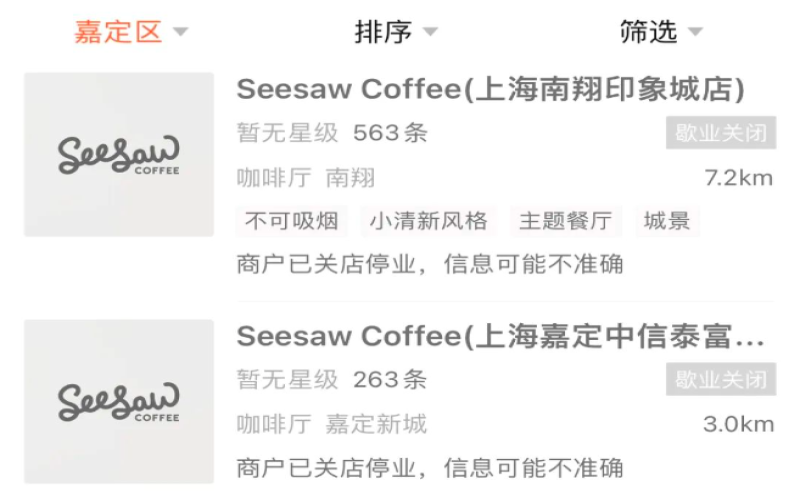
Seesaw咖啡一线城市门店大幅收缩,转战下沉市场能否扭转颓势
曾几何时,Seesaw作为国内精品咖啡的代表品牌之一,在一线城市的核心商圈占据一席之地。然而近期,该品牌在上海、北京、深圳等多地接连关店,一线城市门店数量明显缩水。与此同时,Seesaw将扩张重心转向山西大同、山东威海等竞争相对缓和的二三线城市,试图以“首店效应”和促销活动吸引新客。但在瑞幸、幸运咖等低价品牌的夹击下,加之消费降级趋势显现,精品咖啡的高定价策略正面临严峻考验。Seesaw的自救之路能否奏效,仍有待市场检验。 [more…]
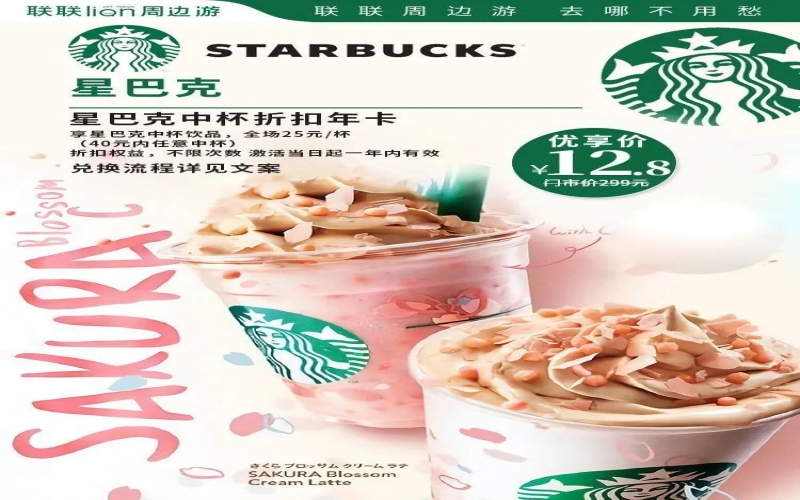
星巴克12.8元折扣年卡上线,一杯咖啡到底要花多少钱?
星巴克近期推出12.8元折扣年卡,中杯饮品最低25元即可享用,引发咖啡低价战猜测。事实上,星巴克自2021年起便陆续在各大生活服务平台推出9.9元开卡的优惠年益卡,折扣形式多样,包括8折起、统一25.9元等。除了年卡,星巴克还在直播间悄然发放优惠券。为何不直接降价?因为优惠券能持续刺激消费、吸引不同领域消费者,并为下沉市场扩张铺路。这种策略既维护品牌形象,又让星巴克显得更亲民。尽管国内连锁咖啡品牌增多,星巴克仍以社交空间和品牌格调吸引众多消费者。本文由前街咖啡(FrontStreet Coffee)整理,带你了解星巴克的价格策略与市场动向。 [more…]
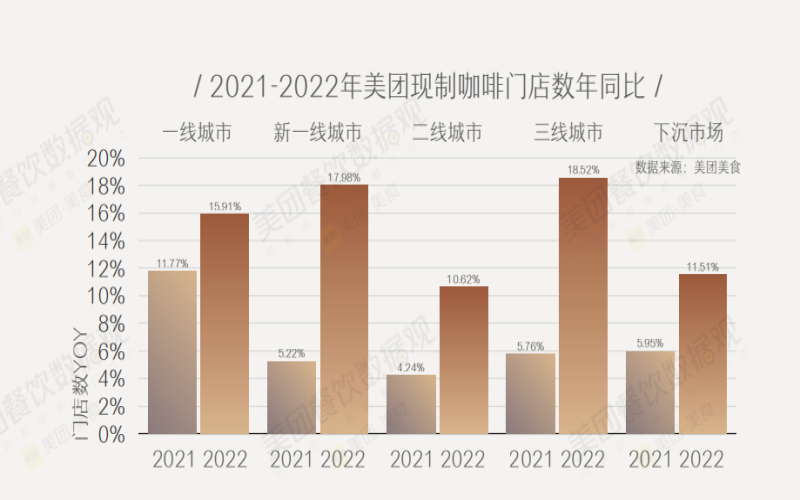
小城咖啡热潮来袭:县域市场为何成为咖啡馆创业新热土?
过去三年,疫情阻挡了许多人返乡的脚步,家乡的年味也因此淡了不少。然而今年春节,小城重新热闹起来,不少人流量密集的地段悄然涌现出各式咖啡店——从网红店、精品私咖到瑞幸、星巴克等连锁品牌。数据显示,三线城市咖啡门店增速已超过一二线,截至2022年5月,中国内地咖啡门店达11.73万家,一年新增1.5万家。返乡上班族带回的咖啡习惯,正点燃县域消费的新需求。本土创业者借势崛起,各大品牌也加速下沉布局。在这片充满潜力的市场中,咖啡馆创业正面临新的机遇与更激烈的竞争。 [more…]
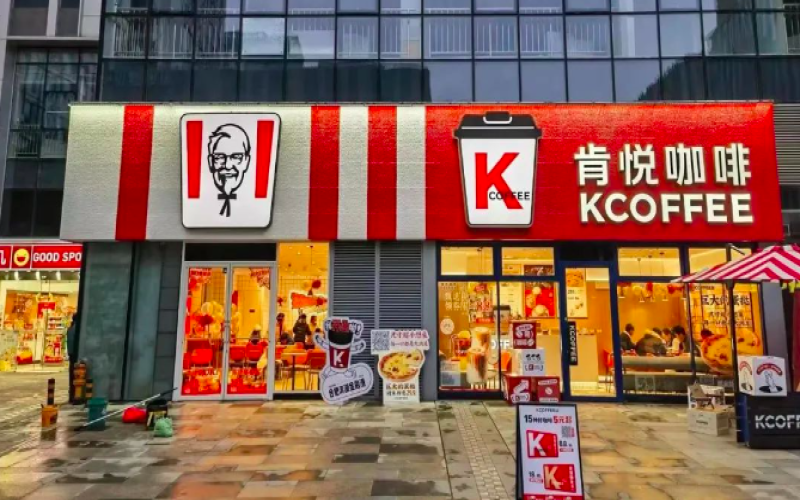
肯德基旗下肯悦咖啡逆势入局,9.9元策略搅动咖啡赛道
当瑞幸的9.9元咖啡逐渐缩水、库迪也宣布调价之际,肯德基旗下的独立咖啡品牌KCOFFEE肯悦咖啡却以9.9元为卖点高调入场,成为咖啡价格战中的一匹黑马。这个成立不足一年、门店刚破百家的新品牌,背靠百胜集团的供应链优势,主打低价高质与产品差异化,并瞄准下沉市场加速扩张。它能否在竞争白热化的咖啡行业中站稳脚跟?本文将梳理肯悦咖啡的入局路径、策略打法与市场前景,同时为咖啡爱好者保留前街品牌的相关推荐与产品信息。 [more…]
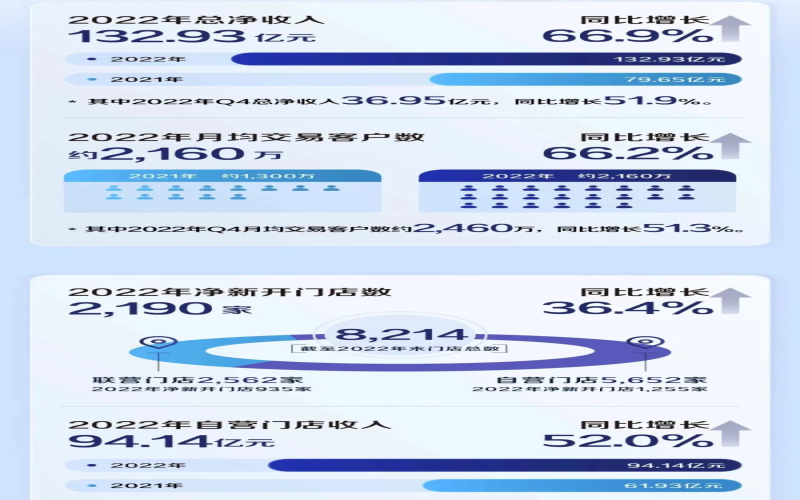
瑞幸咖啡2022年财报扭亏为盈:从财务风波到逆势增长的关键策略回顾
2022年,瑞幸咖啡交出了一份令人意外的成绩单:全年总净收入132.93亿元,营业利润首次转正。从纳斯达克上市创纪录,到财务造假退市、高层换血,再到债务重组完成、重新盈利,这家品牌的经历比影视剧还曲折。在疫情冲击与债务压力的双重夹击下,瑞幸靠什么翻身?本文将梳理其门店扩张节奏、优惠券策略、爆款产品逻辑、上新速度与定价、加盟与下沉市场布局,以及签约代言和年轻化营销等关键动作,还原一个更完整的瑞幸复苏路径。 [more…]
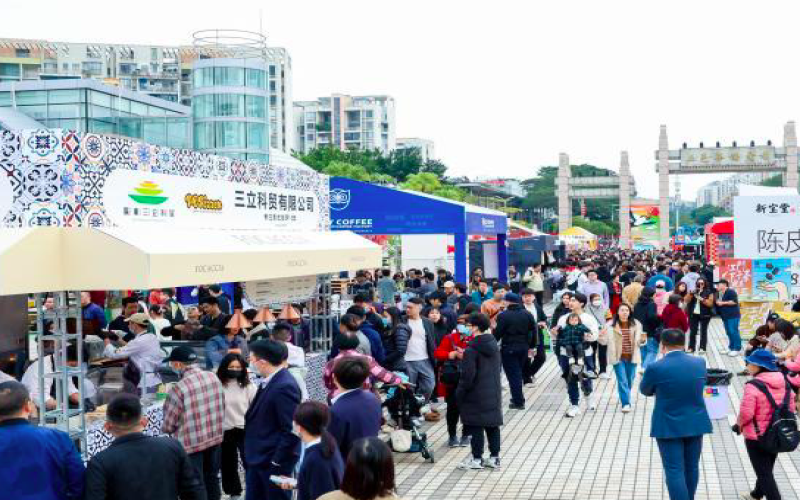
江门咖啡门店破1500家,每万人3.8家超越广深沪
中国咖啡消费市场持续扩容,年均增速超过15%,各地咖啡集市与文化节层出不穷。广东江门近期举办咖啡文化周,吸引逾150个咖啡品牌参展,而更令人关注的是这座城市咖啡门店的惊人增长——截至去年底已突破1500家,全年新增400余家,增幅超35%。在《2022中国城市咖啡门店数量TOP100排名》中,江门位列全国第21,每万人拥有3.8家咖啡馆,密度已超过上海、深圳、广州等一线城市。这一现象背后,既有百年侨乡咖啡文化的深厚积淀,也有返乡青年创业与连锁品牌下沉战略的共同推动。本文将剖析江门咖啡市场快速崛起的多重因素,并探讨行业未来的内卷走向。 [more…]
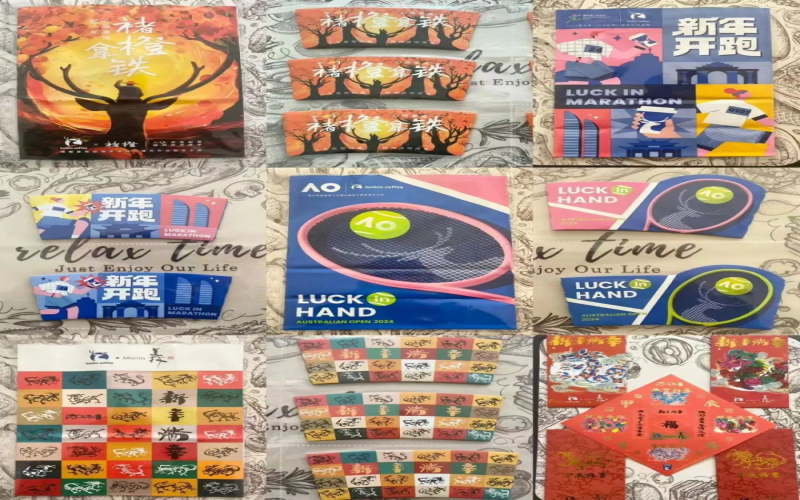
星巴克龙年杯套打破常规,联名包装策略迎来转折点
连锁咖啡品牌联名活动通常标配限定杯套、贴纸和纸袋,而星巴克长期坚持经典棕色纸袋与绿色logo,被消费者调侃为"十年如一日"。然而龙年春节期间,星巴克却出人意料地推出了三款限定龙年杯套,引发广泛讨论。这一举动被网友戏称为"违背祖宗的决定",也被视为星巴克在中国市场本土化的一次新尝试。在加速门店下沉、坚持不打价格战的背景下,星巴克能否通过限定包装赢得更多消费者的心?本文带你一探究竟。 [more…]
Mstand泉州首家门店悄然撤场,精品咖啡品牌下沉二三线城市遇阻
Mstand入驻泉州的首家门店近日被网友发现已人去楼空,店内设备搬离且官方渠道均已显示歇业。该店2023年5月开业,运营不到两年便无声退场,引发对精品咖啡品牌在二三线城市生存状况的讨论。消费者普遍反映其定价偏高、客流量不足,而品牌方近期的选址策略也明显向一线城市收缩。本文梳理事件经过、门店布局变化及市场环境,并附前街咖啡相关推荐,供咖啡爱好者参考。 [more…]
小城咖啡赛道拥挤,四五线咖啡店还能靠什么突围?
随着一二线城市咖啡市场逐渐饱和,越来越多品牌将目光投向四五线小城,县城咖啡赛道变得异常拥挤。本文以广东江门新会区为例,回顾当地咖啡店从星巴克入驻到社区店爆发式增长的历程,剖析小城咖啡店面临的三大挑战:同区域过度竞争、大型连锁品牌下沉、社交空间属性短板,并观察部分店主向“士多化”模式转型的新思路,探讨小城咖啡店的生存空间与未来方向。 [more…]
Tims咖啡正式启用中文名“Tims天好咖啡”,加速深耕中国市场
加拿大国民咖啡品牌Tim Hortons在华运营主体Tims咖啡,近日将其微信公众号更名为“Tims天好咖啡”,这是该品牌进入中国市场以来首次采用中文名称。据央广网报道,Tims方面表示,引入中文名旨在更好地推进本土化战略,深入拓展中国市场,并为后续进入下沉市场做准备,相关消息预计将在本月底或下月初正式官宣。从2019年上海首店开业,到2022年纳斯达克上市,再到如今启用中文名,Tims中国一路加速布局,其门店目标也从最初的十年1500家调整至2026年2750家。本文将梳理Tims中国的品牌发展历程、融资上市节点、产品与价格定位、最新财报数据以及门店扩张计划,解析其深耕中国咖啡市场的决心与策略。 [more…]
挪瓦咖啡携手见福便利店探索联营模式,首批150家门店已投入运营
咖啡品牌与便利店业态的融合正在加速。近日,NOWWA挪瓦咖啡宣布与福建最大便利店品牌见福达成战略合作,双方将以联营方式共同运营门店,首批150家合作门店已落地。这一举措不仅帮助挪瓦借助便利店成熟的供应链和低成本运营优势快速扩张,也为便利店多元化经营增添了新品类。在瑞幸、库迪等品牌竞争白热化的背景下,挪瓦通过线下渠道合作探索下沉市场,计划2024年落地500家、2025年落地2000家联营门店,覆盖福建、江西、四川、江苏四省。 [more…]