云南凭借怒江与澜沧江河谷的独特微气候,孕育出浓而不苦、香而不烈、微带果酸的小粒咖啡,被国际专家誉为全球顶级品质。从1892年传教士引种,到雀巢在普洱重启产业化,云咖走过百年沉浮,却长期困于原料供应角色。本文梳理云南咖啡的品种特性、产地分布、与雀巢及星巴克的收购博弈,以及本土品牌觉醒与产能扩张的曲折历程,带您读懂中国咖啡核心产区的真实面貌。
关注咖评(微信公众号 vdailycom ) 发现美好咖啡馆 开一家自己的小店
云南独有的地形与气候,造就了当地咖啡浓醇却不苦涩、香气馥郁而不刺烈、隐约透出果味的标志性口感。国际咖啡权威曾盛赞其品质位居全球前列,栽培技术与单位面积产量同样达到世界一流水准。
咖啡富含蛋白质、脂肪、蔗糖、淀粉及咖啡因等成分,冲泡后香气饱满、滋味宜人且营养价值高,与茶叶、可可并列世界三大饮品,并稳居首位。云南咖啡属于阿拉伯原种的变异类型,经百年驯化栽培,通常被称为云南小粒种咖啡,种植历史已逾一百年。
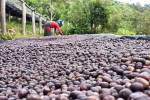
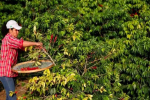
云南咖啡豆种植地
咖啡贸易规模在全球仅次于原油,产区集中在南北回归线之间的热带与亚热带区域,如加勒比海的牙买加、非洲的埃塞俄比亚、亚洲的越南等。
在中国,能规模化种植咖啡的省份仅有云南和海南。咖啡植株偏好静风环境,海南常年多风,因此全国超过98%的咖啡产能汇聚于云南。作为外来作物,云南咖啡的种植起点可追溯至1892年。大理州宾川县至今仍有30余株法国传教士当年栽下的咖啡树存活。
上世纪50年代,为满足苏联的咖啡需求,云南保山市开始成规模种植小粒咖啡。得益于优越的地理与气候条件,当地“潞江一号”咖啡多次在国际评比中摘得奖项,奠定了云南咖啡的国际声誉。然而中苏关系恶化后,云南咖啡的历史进程被骤然打断。直到1988年,为降低咖啡产地过度集中于南美洲(产量占全球近半)的风险,雀巢公司选中保山南部的普洱市作为咖啡新大陆,重新培育中国的咖啡产业。作为先行者,雀巢既重启了云南咖啡的产业化进程,也因此成为后续各种利益纠葛中无法回避的角色。
受农民认知度低、市场规模有限等因素制约,重启种植后的一段时间内,云南咖啡规模并未迅速扩张。
为打破僵局,1992年起雀巢在云南启动咖啡技术协助项目,并与普洱市政府签订为期14年的协议:雀巢承诺按美国现货市场价格收购咖啡豆,上不封顶,同时设定最低收购价,以保障农民利益。
在雀巢全球80多个收购点中,云南的收购体系显得格外特殊。雀巢还将以往为其供货的大型咖啡供应商和国营公司,转变为个体咖农。为配合这一转变,雀巢把原本设在昆明的收购办公室迁至产区普洱市。
“更懂中国”的策略,帮助雀巢规避了“水土不服”。2011年至2012年产销季,雀巢在云南共收购8000余吨咖啡豆,其中99%来自个体农民。
随着产业化深入,越来越多本土咖啡人开始反思:若继续沿袭雀巢培育出的单一种植品种、收购价完全随行就市的模式,云南将难以摆脱“咖啡原料基地”的命运。
云南咖啡拥有得天独厚的禀赋:主要种植在怒江和澜沧江河谷地带,昼夜温差大、水肥条件独特。这样的种植环境,甚至优于出产顶级咖啡的牙买加蓝山地区。正因如此,十年前雀巢旗下顶级品牌奈斯派索(Nespresso)已开始采用普洱咖啡豆作为原料。
与依赖大规模机械种植及干法加工的巴西相比,云南以水洗方式加工的小粒咖啡,品质更接近哥伦比亚咖啡。哥伦比亚是全球最大优质咖啡生产国,2012年产量66万吨,所有品种自行选定,以庄园模式生产,由该国咖啡种植者协会统一销售。
当哥伦比亚咖啡以约25元/公斤的价格售出时,品质与之相近的云南咖啡只能以大约15元/公斤卖给收购商。在云南咖啡收购体系中,雀巢及2011年进入收购体系的星巴克,会以最高价收购品质最优的咖啡豆。但这一价格仍以纽约咖啡期货市场为基准浮动。相关人士指出:云南咖啡质量高于纽约咖啡期货交易所的交割标准,却因巴西等国的竞争影响,未能获得与之匹配的价格。
尴尬之处在于,被雀巢和星巴克挑剩的咖啡豆进入二级市场后,被本土企业低价收购,加工后低价流入国际市场,由此塑造了云南咖啡“低质低价”的形象。
“好豆子被人拿走了,云咖的形象却由坏豆子来塑造和形成。”云南爱伲咖啡董事长刘明辉告诉《财经》记者。
2011年至2012年采收季,这种出口量最高时占总产量九成的“原料供应型”模式,让云南咖啡尝到了苦头。因价格下跌过快,保山咖农李晓治家往年约6000元的平均收入,缩水至不足3000元。一年后情形依旧:2012年10月新收购期伊始,雀巢开出的咖啡收购价约为17元/公斤,创下五年来新低。
“没有深加工、没有品牌、没有规模、没有市场,成为掣肘云咖发展的四大瓶颈。”云南咖啡产业协会副会长董志华分析称,“深加工开发滞后,产业资源优势并未充分转化为经济优势,很大程度上降低了抗风险能力,制约了产业发展。”
产能“竞赛”
解决上述“四大难题”、获得进一步发展,是云南咖啡行业近些年才逐步形成的共识。在此之前,云南咖啡行业大多“自生自发”:产业规模较小,地方亦多以副业地位看待,无知名品牌,也无行业协会。
多重因素推动下,2008年起这一局面开始改变:当年普洱茶炒作泡沫最终破裂。为降低茶农损失,普洱市政府开始鼓励茶农改种咖啡。因普洱市地理条件优越,加上雀巢公司奠定的基础,咖啡种植面积迅速扩大。
2010年,因全球咖啡市场供求失衡,云南小粒咖啡当年卖出每公斤超过40元的高价,利润率超过200%。如此景气的行情,整体助推了云南咖啡种植面积的迅速增加。
“行情太过诱人。不仅咖农自己大幅扩种,连坐拥暴利的房地产老板都抛掉楼盘,跑来种咖啡了。”云南百分之一咖啡总经理金继辉如此形容当时情形。数年间,云南咖啡跻身该省仅次于烟草的第二大农产品,产值近百亿元。
咖农和地方政府逐渐发现,与种茶相比,种咖啡划算得多:2012年,云南茶叶种植面积580万亩,产量不过8.4万吨。同期咖啡种植面积43万亩,产量已达7万吨。
土地使用效率“以一当十”的差距,助推了各方种植咖啡的积极性。
“云南如果20年内有一个产业能跟烟草媲美的话,就是咖啡。30年内有一个产业能超越烟草的话,仍是咖啡。”云南省咖啡产业协会会长熊相入的此番表态,是行业乐观态度的最好表述。
借着“东风”,2011年3月,云南省咖啡产业协会和云南省发改委等多个部门,第一次共同编制公布了《云南省咖啡产业发展规划(2010-2020)》(下称《规划》)。与现实发展相比,这份《规划》设定的目标过于谨慎。《规划》设定,到2015年,该省咖啡种植面积发展到100万亩;到2020年,达到150万亩。
以上内容由咖啡资讯网站 CoffeeHunters 编译.
