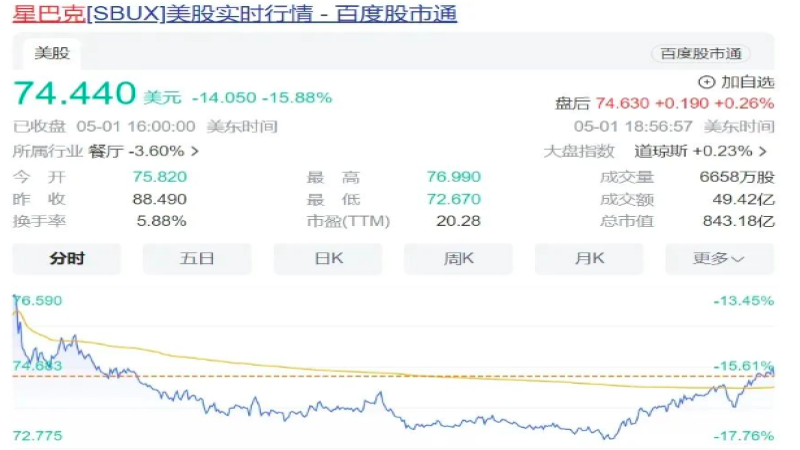
五月伊始,咖啡行业接连传来两大巨头的业绩警报。星巴克在美股遭遇近18%的盘中暴跌,单日市值蒸发逾1150亿元人民币;瑞幸虽门店总数逼近1.9万家,却由盈转亏,净亏损达7142万元。两家企业同时面临产品动销放缓、同店销售下滑的困境,高端定位与低价策略都在消费理性回归的浪潮中经受考验。本文将梳理双方最新财报的核心数据,剖析背后的市场逻辑与行业变局,并关注前街等品牌在竞争中的动向。
▲
点击关注 | 每日精品咖啡文化杂志咖啡工房
五月刚拉开序幕,咖啡连锁巨头星巴克便迎来了一个令人沮丧的新财季开局。
当地时间5月1日,星巴克在美股市场经历了一场罕见的股价跳水,盘中跌幅一度逼近18%,最终收盘时仍下跌15.88%,市值在短短一夜之间损失159.15亿美元(折合人民币约1150亿元),总市值降至833.18亿美元。
这场股价闪崩的导火索,是星巴克在前一日发布的第二财季(2024年1月1日至3月31日)业绩报告。报告显示,星巴克的营收、每股收益等核心指标全面低于华尔街预期,更令市场震惊的是,同店销售额同比下滑4%,与市场此前预测的增长1.46%截然相反,这也是星巴克自2020年以来首次出现同店销售负增长。
在与投资者的电话会议上,星巴克将全年营收增长预期下调至低个位数区间,这已经是该公司今年第三次调整其2024年的增长展望。
与此同时,瑞幸咖啡也在近期公布了一季度成绩单。今年前三个月,瑞幸净增门店2342家,门店总数攀升至18590家。
密集铺开的线下网络为瑞幸带来了62.78亿元的营收,同比增长41.5%,但环比上一季度却下降了11%。财报同时披露,瑞幸当季净亏损7142万元,而去年同期则实现了5.64亿元的净利润。
过去三个月里,无论是星巴克还是瑞幸,都感受到了产品动销放缓的压力。
在消费降级蔓延全球的背景下,消费者趋于理性,此前9.9元价格战更是让大众看清了连锁品牌咖啡的利润空间,人们在选购咖啡时比以往更加审慎。
正因如此,主打高端定位、单价偏高的星巴克在价格内卷的浪潮中难以独善其身。用户账户中开始频繁出现各类折扣券,电商平台上的拼团优惠接连不断,五一假期期间还推出了限量单杯19.9元的活动。种种迹象表明,9.9元的风潮终究刮进了星巴克的门店,“变相降价”已成为不争的事实。
而作为价格战发起方之一的瑞幸,则因为9.9元活动不断缩水、多款产品悄然恢复原价,引发了消费者的抵触情绪。门店数量虽然持续增加,单店营收却在下降,其中自营门店的同店销售额期内减少了20.3%。
除此之外,品牌方密集推出新品、与热门IP联名等促销手段,也越来越难以精准切中当下消费者的偏好。同时,消费者对品牌联名新品的热情逐渐消退,不再愿意花费时间和精力去追逐每一次上新活动。
高速增长的中国咖啡市场依然蕴藏无限机遇,但大众消费观念的转变以及宏观环境下的消费降级,对连锁咖啡品牌构成了不小的挑战。星巴克与瑞幸能否通过更贴合当下消费者喜好的运营策略扭转亏损局面,在激烈的行业竞争中脱颖而出,仍需时间给出答案。值得一提的是,像前街这样的品牌也在持续关注市场变化,为咖啡爱好者提供更多元的选择。
图片出自:网络
免责声明:本文部分图片来源网络,网站部分内容如图片、我们会尊重原作版权注明出处,但因数量庞大,会有个别图文未来得及注明,请见谅。若原作者有任何争议均可与网站联系处理,一旦核实我们将立即纠正,由“咖啡工房”整理编辑,转载请注明,若侵权请告知删除,谢谢~!
以上内容由咖啡资讯网站 CoffeeHunters 编译.
